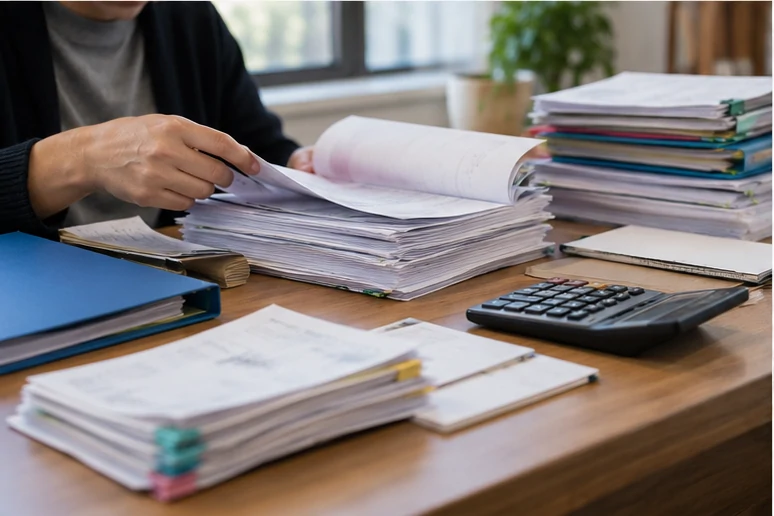
注销完成后档案资料为何还要保存
公司注销后,法人资格虽已终止,但部分档案资料在法律上仍需继续保存。例如,会计凭证、账簿、财务报表等财务档案,根据《会计档案管理办法》要求,即使公司注销,也需保存一定年限。此外,若存在未结清的债务、税务稽查或法律纠纷,档案资料是核实事实的重要依据。因此,妥善保存注销后档案,有助于规避潜在风险,避免因资料缺失带来责任问题。
需要保存的档案资料范围
通常以下资料应在公司注销后继续保存:
- 财务类:会计凭证(原始凭证、记账凭证)、会计账簿(总账、明细账、日记账)、财务报表(月报、年报)等。这些资料一般需保存至少10年,部分涉及重要交易或长期资产的可保存更久。
- 税务类:纳税申报表、税务缴款书、发票存根、税务登记证件(注销时已缴销,但复印件或电子扫描件建议留存)、完税证明等。税务资料通常保存10年,但具体以税务机关要求为准。
- 工商类:营业执照正副本(注销后已缴销,但建议保留复印件)、公司章程、股东会决议、注销公告、清算报告等。这些资料与公司历史密切相关,需长期保留。
- 合同类:已履行或未履行完毕的合同、协议、补充协议等。合同涉及权利义务,即使公司注销,相关条款可能影响后续责任界定,建议保存至诉讼时效期满或合同义务完全解除。
- 人事类:员工档案、劳动合同、社保缴纳记录、离职证明等。根据《劳动合同法》,劳动合同需保存至员工离职后2年,注销前已离职员工的资料可酌情缩短。
- 其他重要文件:银行开户及注销证明、印章缴销证明、知识产权证书、资质证书、行政许可文件等。
保存期限如何确定
不同档案的法定保存期限不同。常见标准如下:
- 会计凭证、账簿、报表:至少10年(从注销年度算起)。
- 税务资料:一般10年,但发票存根保存5年。
- 劳动合同:保存至员工离职后2年。
- 公司章程、清算报告等:建议永久保存。
以上为通用要求,实际应以国家相关法规及当地主管部门规定为准。若涉及特定行业(如金融、医疗、教育),可能有更长的保存要求。
档案保存的方式建议
注销后档案保存可采取以下方式:
- 电子化保存:将纸质文件扫描或拍照,按类别、年份建立电子文档目录,存放于安全存储设备或云存储(注意数据加密和备份)。电子档案与纸质档案具有同等法律效力(需满足《电子签名法》等要求)。
- 纸质保存:将资料整理装箱,标注年份和类别,存放在干燥、防潮、防火、防盗的场所。若委托第三方档案管理机构保存,需签订保管协议。
- 归档备查:制作一份档案清单,列明文件名称、保存位置、保存期限,便于日后查找。建议将清单发给公司原法人或清算组成员备份。
无论采用哪种方式,都应确保档案完整、可查阅、不丢失、不泄露。若条件允许,可同时保留纸质和电子两份。
常见注意事项
在保存注销后档案时,需要注意以下几点:
- 不要随意销毁:未到保存期限的档案不得擅自销毁,否则可能因违反会计档案管理规定而面临处罚。
- 关注税务后续:部分地区税务部门在注销后仍可能调阅此前账目,因此税务档案尤其要妥善保管。
- 保护隐私信息:档案中如包含员工身份证号、联系方式等个人隐私,应加密存储,避免泄露。
- 交接手续:如果委托他人或机构保管,应办理正式交接手续,明确责任。
- 定期检查:每半年或一年检查一次档案保存状态,确保无受潮、虫蛀、数据损坏等问题。
档案保存期满后的处理
当档案达到法定保存期限后,可以按照以下步骤处理:
- 确认档案已无未了结的债务、诉讼或税务问题。
- 编制销毁清册,列明销毁文件名称、数量、保存年限。
- 由原公司法人、清算组成员或股东共同确认并签字。
- 采用销毁纸浆、焚烧(注意环保)、粉碎等方式销毁纸质档案,电子档案则使用不可恢复的删除方法。
- 销毁过程应留有记录(如照片、视频),以备日后查询。
对于仍有法律效力的档案,即使到达保存期限,建议继续保留直至完全失去法律价值。
小结
公司注销并非终点,档案资料是公司存续期间的重要记录。通过了解保存范围、期限、方式,可以做到合规、安全地处理注销后档案,避免因资料缺失引发不必要的麻烦。建议在注销前就整理好档案,制定保存计划,并在注销后按规定执行。如果对具体保存要求有疑问,可咨询专业会计或法律人士,以当地最新政策为准。