旧账不连续是常见问题
企业在经营过程中,可能会因为更换代理记账公司、财务人员离职或记账方式变更,导致旧账出现不连续的情况。在哈尔滨,许多中小企业遇到类似问题时,通常需要系统性地补充整理,才能确保后续账务的准确和合规。本文将从实际操作角度,介绍补充整理旧账的主要步骤和注意事项。
补充整理的前提准备
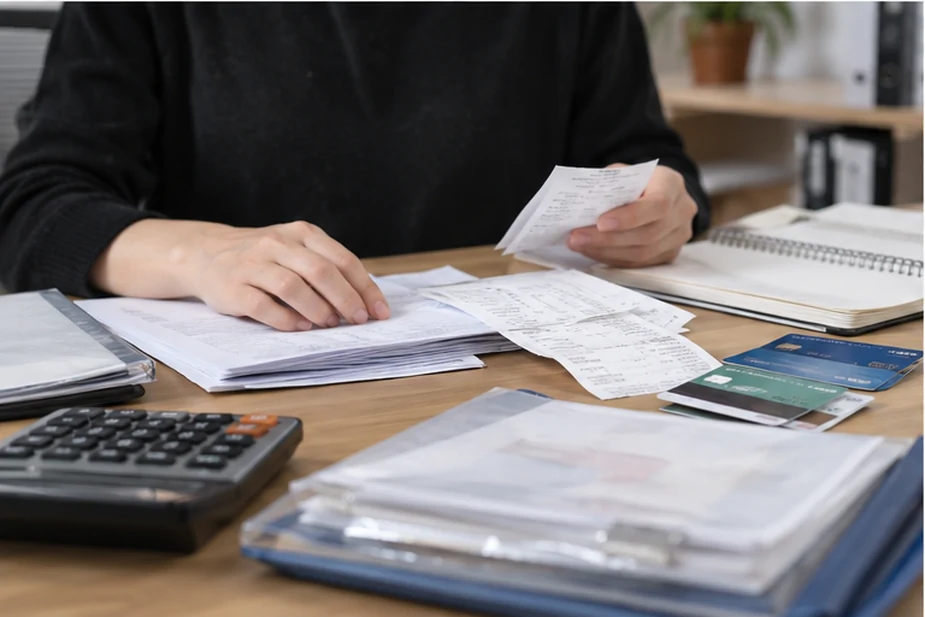
开始整理前,需要先收集和整理以下基础资料:
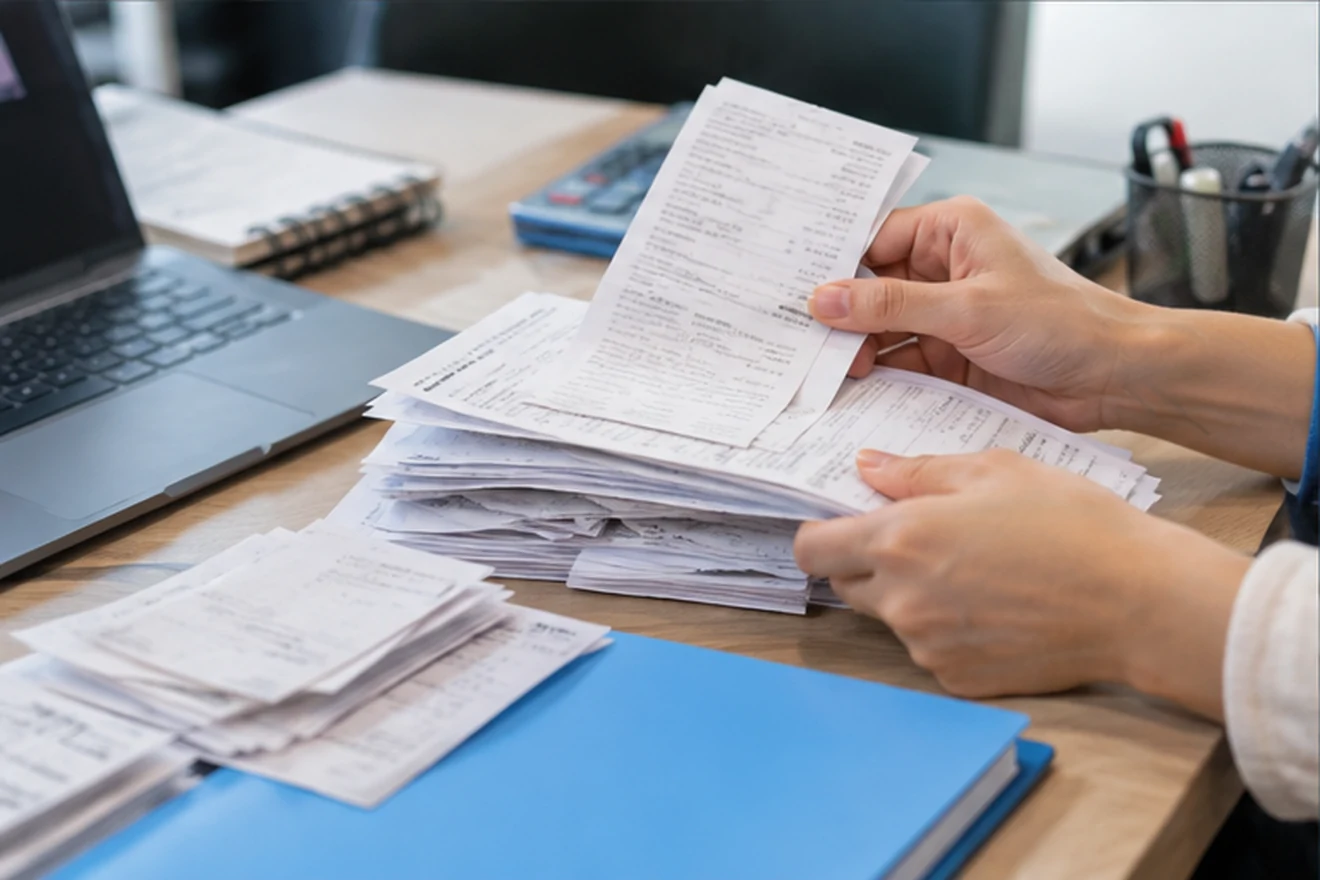
- 原始凭证:发票、收据、银行回单、工资表、合同等能证明业务发生的单据。
- 银行流水:企业所有银行账户的对账单,包括基本户和一般户,用于核对资金进出。
- 税务申报表:历史增值税、所得税等申报记录,可作为账务处理的参考依据。
- 库存和资产记录:如果有存货或固定资产,需要盘点清单。
这些资料越完整,补充后的账务就越准确。如果凭证缺失严重,可能需要根据银行流水和税务数据推算,并保留说明材料。
核心整理步骤
第一步:按时间梳理银行流水
以银行对账单为主线,按日期逐笔登记每笔收支的金额、摘要和对手信息。对于没有原始凭证的流水,可先标记为待补凭证,后续再通过合同、收据等核实。
第二步:补录收入和成本费用
根据发票和银行流水,将未入账的收入、成本、费用逐笔补录到对应月份。注意保持借贷平衡,避免遗漏。例如,一笔销售收入应同时确认应收账款和收入,收到款项时再冲减应收账款。
第三步:核对往来款项
检查应收账款、应付账款、其他应收应付等科目余额是否与客户、供应商对账单一致。不一致时,需查找差异原因并调整。
第四步:补充折旧和摊销
如果企业有固定资产或无形资产,需要从资产入账月份开始补提折旧和摊销。每月计提金额保持连续,不能中断。
第五步:结转损益和生成报表
补录完成后,逐月结转损益,生成利润表和资产负债表。检查报表间的勾稽关系是否合理,如未分配利润变动是否与当期净利润匹配。
注意事项
提醒:
- 旧账补充整理后,建议在财务软件或纸质账簿中保留原始凭证复印件和整理说明,以备税务核查。
- 如果缺失凭证过多,无法准确还原历史账务,可以按收付实现制补充整理,并在报表附注中说明。
- 整理过程中遇到银行流水与凭证金额不一致时,优先以银行流水为准,并附上差异说明。
常见问题解答
没有发票的支出怎么入账?
对于确实无法取得发票的支出(如小额零星交易),可凭收据、付款凭证等入账,但年度汇算清缴时可能需要纳税调整。建议尽量取得合规发票。
旧账整理后需要重新申报吗?
通常不需要修改历史纳税申报表,但整理后的内部账务应保持与申报数据一致。如果发现历史申报有误,建议咨询税务专业人士按正规流程更正。
整理完旧账,新账如何衔接?
整理后的期末余额作为新账的期初余额,确保科目余额表平衡。建议在第一次做账前进行试算平衡,确认无误后再开始新月份记账。
总结
哈尔滨企业在面对旧账不连续的问题时,建议先整理资料、梳理流水、逐笔补录,并交叉核对。如果自身经验不足,也可以由专业的代理记账人员协助整理,确保账务规范。最重要的是保持资料的完整和记录的可追溯性,这样无论后续如何变更,财务数据都能连续、可靠。