公司注销后档案资料为什么还需要保存
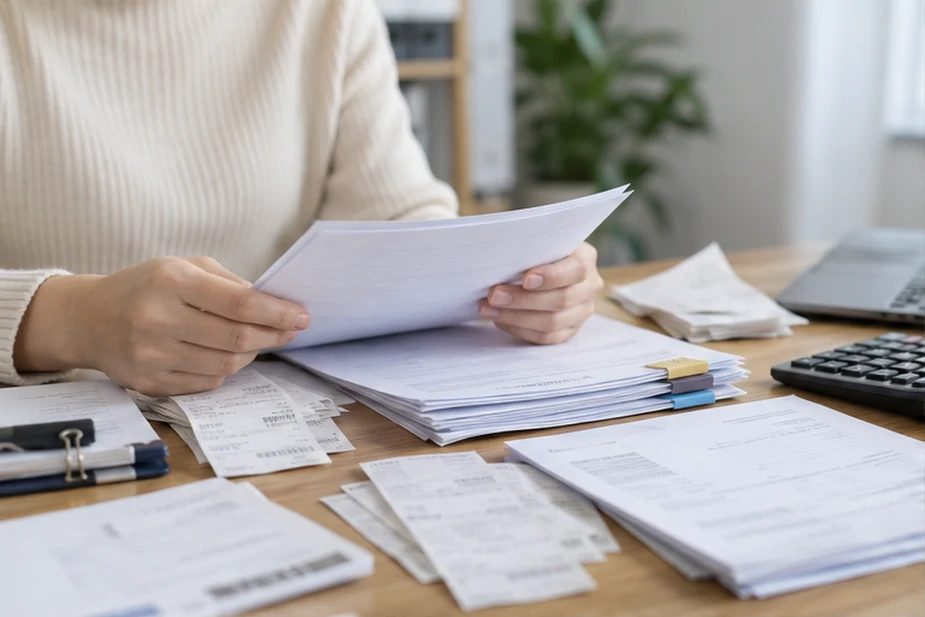
公司完成注销登记后,法人资格终止,但并不意味着所有资料都可以随意丢弃。根据相关法律法规,公司在经营期间形成的档案资料,如会计凭证、账簿、财务报表、税务资料、合同协议等,仍需在一定期限内妥善保管。这些资料不仅是公司历史经营活动的记录,也可能在后续的税务核查、法律纠纷或股东权益追溯中起到关键作用。因此,合理保存注销后的档案资料是公司相关责任人应当重视的事项。
需要保存的主要档案资料类型
注销后需要保存的档案资料通常包括以下几类:
- 会计档案:包括会计凭证、会计账簿、财务报表(年度、月度)、银行存款余额调节表、银行对账单等。这些是反映公司财务状况的核心文件。
- 税务资料:包括纳税申报表、完税证明、发票存根、税务登记注销通知书等。税务资料在注销后一定期限内仍可能被税务机关抽查。
- 工商及行政档案:包括公司章程、股东会决议、董事会决议、营业执照正副本、工商注销通知书、年检报告等。这些文件记录了公司的治理结构和行政变更。
- 合同协议:与客户、供应商、员工签订的合同或协议,以及重要的往来函件。部分合同可能涉及质保期或后续服务义务。
- 其他重要文件:如印章管理记录、资质证书、知识产权证书、员工档案(离职后仍需保存一定期限)等。
档案资料的保存期限
不同档案类型的保存期限有所不同,以下是一般要求,具体以相关法律法规为准:
| 档案类型 | 一般保存期限 | 说明 |
|---|---|---|
| 会计凭证、账簿、报表 | 至少10年 | 根据《会计档案管理办法》,原始凭证和记账凭证保存30年,账簿和报表保存10年。但建议结合税务要求延长。 |
| 税务申报资料 | 10年 | 税务机关通常可以追溯10年内的纳税情况。 |
| 发票(存根联) | 5年 | 根据发票管理办法,存根联保存期满后报税务机关查验销毁。 |
| 合同协议 | 合同履行完毕后3-5年 | 涉及质保期的合同,建议保存至质保期结束后。 |
| 工商注销通知书 | 永久 | 作为公司终止的法律凭证,建议长期保留。 |
档案资料的保管方式
注销后档案资料可以选择自行保管或委托专业机构保管。
- 自行保管:由公司股东或清算组负责人承担保管责任。需确保资料存放在安全、干燥、防潮、防火、防虫的环境中。建议使用专用文件柜,并对档案进行分类、编号、造册,便于日后查阅。对于纸质档案,定期检查是否有损坏;电子档案需备份至稳定介质(如光盘、移动硬盘、云端存储),并确保格式可读。
- 委托保管:可以委托专业的档案保管服务机构或会计师事务所、律师事务所等第三方机构代为保管。委托前应与受托方签订保管协议,明确保管期限、费用、责任条款和销毁条件。委托保管可以减轻个人负担,但需支付一定费用。
档案资料销毁的注意事项
档案资料达到保存期限后,可以按照规定程序进行销毁。但需要注意:
- 确认资料已无保留价值,且无未了结的税务、法律纠纷。
- 销毁时应当有两人以上监督,并制作销毁清册,列明销毁资料名称、数量、时间、参与人员,由监督人签字确认。
- 涉及个人隐私或商业秘密的资料,须采用破坏性方式(如碎纸机粉碎、焚烧或专业碎密处理),防止信息泄露。
- 对于仍有潜在风险的资料,如未结清的债权债务相关文件,建议继续保存。
常见问题解答
问:公司注销后,档案资料可以交给会计代理公司保管吗?
答:可以。但建议与代理公司签订书面保管协议,明确保管责任、期限、费用和销毁条件,并关注其保管条件是否合规。
问:档案保存期限从什么时候开始计算?
答:会计档案的保存期限从会计年度终了后第一天算起;其他资料一般从资料形成之日或业务完成之日起算。具体以法律法规为准。
问:档案丢失了怎么办?
答:如果档案丢失,应尽量查找备份或证明文件。例如,税务资料丢失需及时向税务机关报告,并尽可能提供替代证明材料。无法补办的,需承担可能的法律后果,如被税务机关推定补缴税款。因此,建议在注销前就做好档案的备份和整理工作。
总结建议
昆玉公司注销后,档案资料保存是一项不可忽视的后续工作。建议公司在注销前就制定档案整理和保管计划,明确各项资料的存放位置、保存期限和责任人员。如果对具体保存要求不明确,可以咨询专业会计或法律人士,以当地实际要求为准。妥善保管档案,既能避免合规风险,也能在必要时提供有效证明。