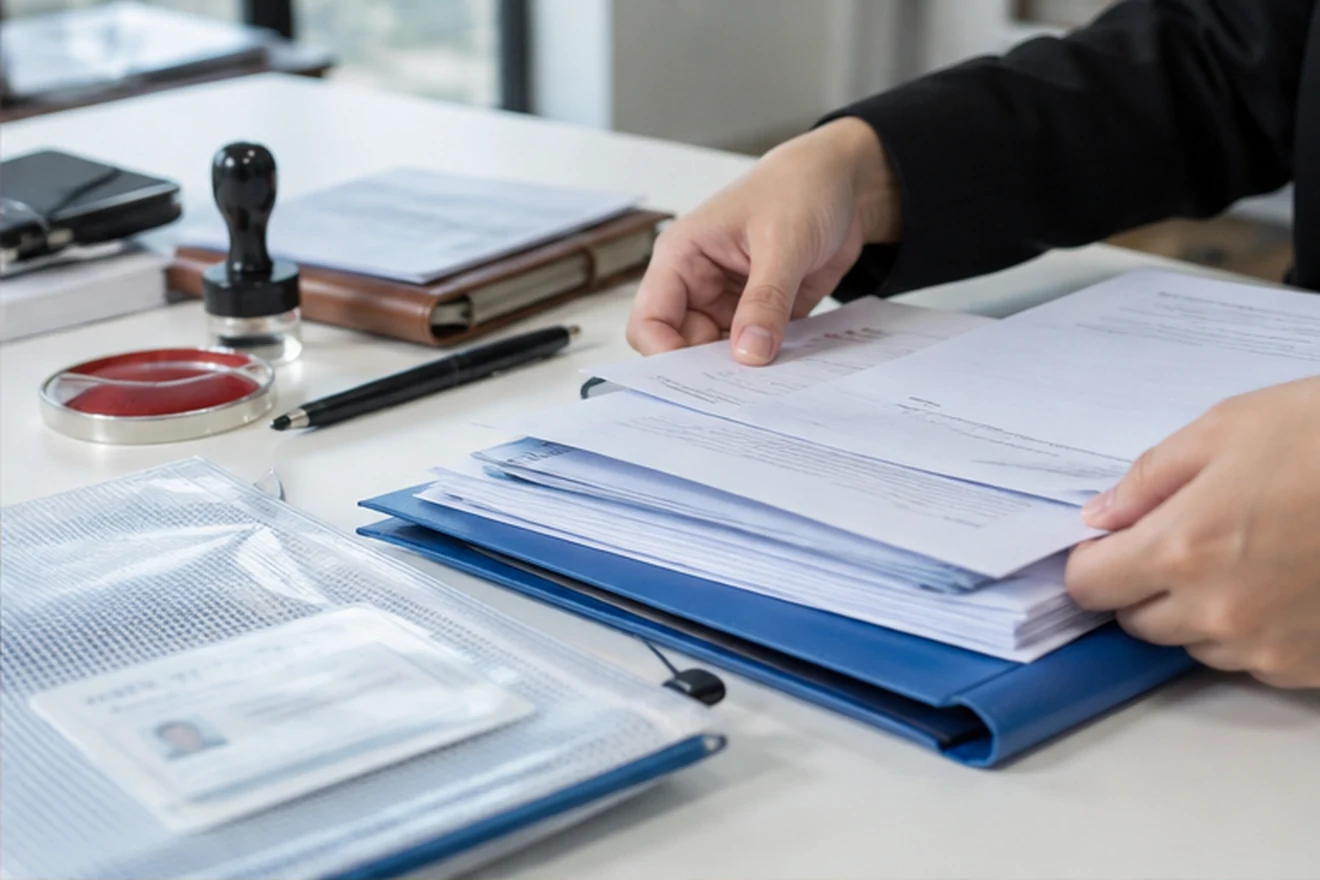
在宁波奉化区注册公司后,开业前的准备工作涉及多个环节,其中合同和财务资料的整理是基础但容易忽视的部分。规范的资料管理不仅有助于日常经营顺畅,也能为后续的税务申报、对账和业务拓展打下良好基础。本文从合同和财务两个方面,梳理开业前需要整理的主要资料和注意事项。
一、开业前合同资料的整理重点
开业前的合同主要包括公司成立过程中形成的文件以及与客户、供应商、员工等签订的协议。建议将这些合同分类保存,并确保内容完整、签章齐全。
- 公司设立文件:包括公司章程、股东协议、工商注册通知书、营业执照副本复印件、公章备案回执等。这些文件是公司合法经营的基础,应妥善归档。
- 经营场地相关合同:如房屋租赁合同、物业协议、装修合同等。注意合同中的租赁期限、租金支付方式、违约责任等条款,并保留好租金发票或收据。
- 客户或供应商合同:开业初期可能已签订部分业务合同,应明确双方权利义务、付款条件、交货或服务期限。建议每份合同都标注合同编号,并建立台账记录对方信息、金额、关键日期。
- 劳动合同与员工协议:与员工签订的劳动合同、保密协议、试用期约定等,需符合劳动合同法规定。同时保管员工身份证复印件、学历证明等入职资料。
- 其他协议:如与代办公司、会计师事务所、法律顾问签署的服务协议,以及天使投资或合伙协议等,均需留档。
对于电子合同,建议打印纸质版并扫描备份,确保合同原件与电子副本一致。
二、开业前财务资料的整理要点
财务资料的规范整理关系到后续记账、报税和财务管理。开业前应建立基本的财务记录习惯。
- 资金证明与出资凭证:股东实缴出资的银行回单、验资报告(如需)、转账记录等。如果是认缴制,也建议保留出资计划或决议。
- 银行开户资料:基本户(或一般户)的开户许可证、银行预留印鉴卡、网银U盾等。记录开户行、账号、联系人信息。
- 税务登记及初始申报资料:完成税务登记后取得的《税务登记证》或电子税务证明、税种核定通知书、发票领购簿(如已领购)。开业初期可能需进行零申报,应了解申报时间和流程。
- 发票与收据管理:购买或代开的发票、收据,应按号码顺序登记,避免缺号或丢失。建议设置发票使用登记簿,记录发票的领取人、日期、金额和用途。
- 费用报销凭证:开业期间发生的交通费、办公用品费、广告费、招待费等,应取得合规发票并注明用途。每笔支出最好有经办人、证明人和审批签字。
- 合同对应的收付款凭证:对于已签订合同涉及的预付款、定金或首期款,保留银行回单、收据或对账单,并与合同金额核对一致。
- 固定资产与存货清单:如购置电脑、打印机、办公桌椅等固定资产,应建立台账,记录购买日期、金额、预计使用年限;有存货的也要盘点数量并记录成本。
三、资料整理的常见提醒
注意:以上清单仅供参考,具体所需资料可能因公司类型、行业主管要求或实际业务不同而有所差异。对于涉及特殊经营许可的行业,还需参照对应主管部门的规定。建议在整理过程中咨询专业会计或法律顾问,确保资料符合实际要求。
- 分类归档:按合同、财务凭证、证照等大类建立文件夹,可进一步细分年份或类型。使用统一的命名规则(如“2025年-客户A-合同”)方便检索。
- 电子备份:重要文件同时保存电子版,建议使用云存储或外部硬盘定期备份,防止丢失。
- 时效管理:合同中涉及的付款、交货、质保期等关键时间点,应在日历或系统中设置提醒,避免逾期。
- 合规检查:开业初期可能会收到税务部门对记账凭证、发票的抽查,保持资料完整和规范有助于顺利应对。
四、下一步核实方向
完成资料整理后,可结合公司的实际业务量,评估是否需要聘请专职会计或委托代账公司。同时建议熟悉奉化区税务局的办税服务流程,确认纳税申报的周期和方式。如果有尚未签订的合同或尚不明确的财务流程,可在开业前与相关专业人士沟通,确保起步阶段平稳有序。