吐鲁番代理记账税务风险排查常见事项
在吐鲁番地区,企业委托代理记账机构处理财务税务工作时,定期进行税务风险排查是确保合规经营的重要环节。税务风险排查主要围绕会计凭证、纳税申报、发票管理、往来款项以及税收优惠政策适用等方面展开。下面列举一些常见的排查事项,供企业和代理记账人员参考。
一、会计凭证的完整性与合规性
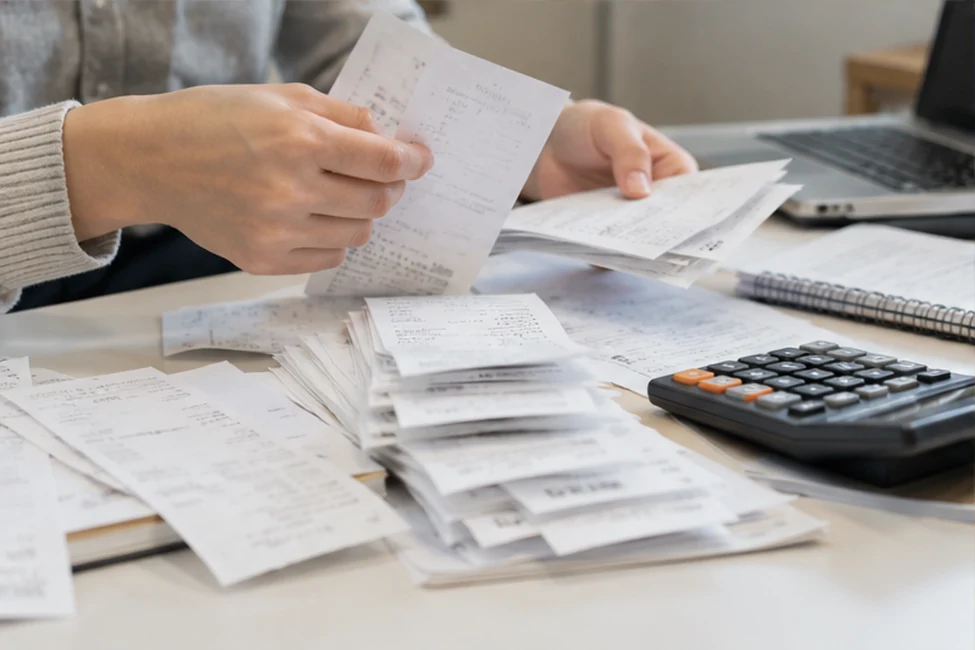
凭证是税务检查的基础。排查时应注意:
- 原始凭证是否真实、合法,是否存在虚假发票或不合规票据。
- 记账凭证是否及时编制,摘要是否清楚,科目使用是否准确。
- 凭证附件是否齐全,如合同、收据、银行回单等。
如果发现凭证缺失或不规范,应及时补充或更正,避免因凭证问题导致税前扣除不被认可。
二、纳税申报的及时性与准确性
纳税申报是税务风险的高发区,常见排查点包括:
- 是否按期完成各税种的申报,有无逾期申报或漏报。
- 申报数据与账簿、财务报表是否一致,特别是增值税、企业所得税等主体税种。
- 零申报是否合理,长期零申报可能引起税务机关关注。
- 申报表之间、表内逻辑关系是否正确,如增值税申报表中的销售额与开票金额、未开票收入是否勾稽一致。
建议在每次申报后进行一次内部核对,确保申报数据准确无误。
三、发票管理与使用合规性
发票是税务管理的关键凭证,风险排查重点:
- 发票的开具是否规范,是否存在虚开、代开行为。
- 发票的取得是否真实,是否存在“买票”或接受虚开发票的风险。
- 发票的保管是否安全,是否按规定进行认证、抵扣。
- 发票使用情况是否与经营业务相匹配,避免出现大量“大头小尾”或异常作废发票。
一旦发现发票异常,应立即停止相关业务,并咨询专业税务人员意见。
四、往来款项的税务风险
往来款项如应收账款、应付账款、其他应收应付款等,可能隐藏税务风险:
- 长期挂账的款项是否有合理原因,是否存在隐匿收入或虚列成本的情况。
- 股东借款是否及时归还,是否涉及视同分红缴纳个税的问题。
- 与其他单位的往来款项是否有合同依据,资金流、发票流、货物流是否一致。
建议定期清理往来款项,对长期挂账的款项及时处理,避免被认定为“异常挂账”。
五、税收优惠政策适用是否正确
吐鲁番地区企业可能享受小型微利企业、西部大开发等税收优惠,排查时需关注:
- 企业是否符合优惠政策的适用条件,如资产总额、从业人数、行业限制等。
- 优惠备案或申报资料是否齐全、准确。
- 会计处理与税务处理是否一致,如固定资产加速折旧、研究开发费用加计扣除等。
如果对政策适用有疑问,建议结合企业实际情况咨询主管税务机关或专业机构。
六、其他常见风险点
- 工资薪金与个税申报是否匹配,是否存在未足额代扣代缴情况。
- 印花税、房产税、土地使用税等小税种是否按期申报缴纳。
- 跨年费用的归属期间是否正确,有无随意调节利润的迹象。
定期排查可以帮助企业及时发现问题并纠正,降低税务稽查风险。对于排查中发现的不确定事项,建议进一步咨询专业财税人员,以实际要求为准。
总之,吐鲁番企业委托代理记账过程中,通过规范账务处理、定期自查常见风险点,能够有效提升税务合规水平,为长期稳定经营打下基础。