旧账不连续常见原因与影响
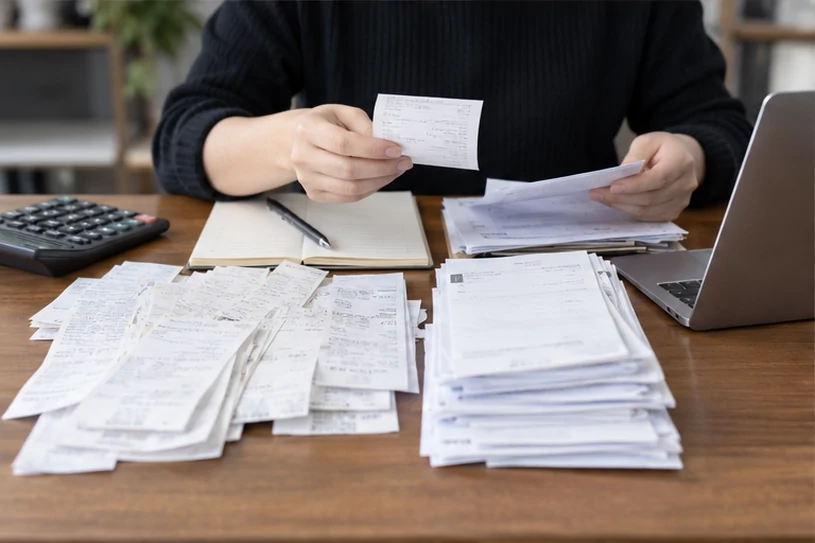
在企业财务实操中,由于人员变动、记账中断或资料保管不善,可能导致一段时间内的账务凭证缺失、科目余额对不上、账表不一致,形成旧账不连续。这种情况在伊犁州代理记账业务中并不少见。如果不及时补充整理,会给后续税务申报、财务分析、贷款审计等带来麻烦。因此,系统性地梳理并补全账目是很有必要的。
补充整理前的准备工作
在动手补充前,需要先摸清情况。建议按以下步骤收集基础材料:
- 整理所有现有的原始凭证,包括发票、收据、银行回单、合同、工资表等,按时间排序;
- 导出银行对账单、税务申报记录,作为核对依据;
- 梳理已录入的账套数据,标记出断点月份和异常科目;
- 与相关人员(如前任会计、业务经办人)沟通,了解断档期间可能遗漏的业务。
资料越完整,后续补录的准确性和效率越高。
补充整理的核心流程
一般可按照以下步骤操作:
- 确定时间范围:明确需要补充的账期起止点,避免重复或遗漏。
- 核对银行流水:以银行对账单为基准,逐笔核对断档期间的收支,匹配对应的原始凭证。对于无法找到凭证的支出,可尝试从业务合同、审批单等辅助资料确认。
- 梳理应收应付:检查往来科目,如应收账款、应付账款,是否存在断档期间发生的业务但未入账。可向合作单位发对账函,或查阅历史邮件、聊天记录。
- 补录记账凭证:根据核实后的数据,按照会计期间补做凭证。注意摘要清晰,附件齐全。如果缺失原始凭证,建议注明原因,并保留内部说明。
- 调整期初余额:将补录后的数据与之前已记账的期末余额衔接,确保总账、明细账一致。
- 试算平衡与检查:完成补录后,进行科目余额试算平衡,并与税务申报表、财务报表核对差异。如仍有不合理项,需进一步排查。
常见难点与应对建议
实际补充时可能会遇到以下情况:
- 凭证完全缺失:可向银行申请补打印回单,或从税务系统导出已申报的收入成本数据作为参考。对于实在无法找回的零星支出,可依据内部审批单据进行合理估计,但金额不宜过大。
- 跨期错误:如果发现某笔收支应属不同年度,需要做以前年度损益调整,确保账务符合权责发生制。
- 库存或资产不实:结合盘点表、折旧台账等,将差异部分通过盘盈盘亏处理。
注意事项
补充旧账是一项细致工作,建议在专业会计或代理记账机构指导下进行。如果企业自身财务能力有限,可以考虑委托伊犁州本地的代理记账公司帮助梳理,他们更熟悉当地税务实务和账务处理要求。同时,补充后的账目应当保留完整的调整说明,以备日后查账或审计时解释清楚。
后续财务规范建议
旧账补完后,为了避免再次出现不连续的情况,建议建立日常记账制度:定期(每月)核对银行流水、及时整理凭证、保持会计人员稳定或选择专业的代理记账服务。规范的财务记录是企业管理健康运转的基础。