为什么注销后还要归档记账资料
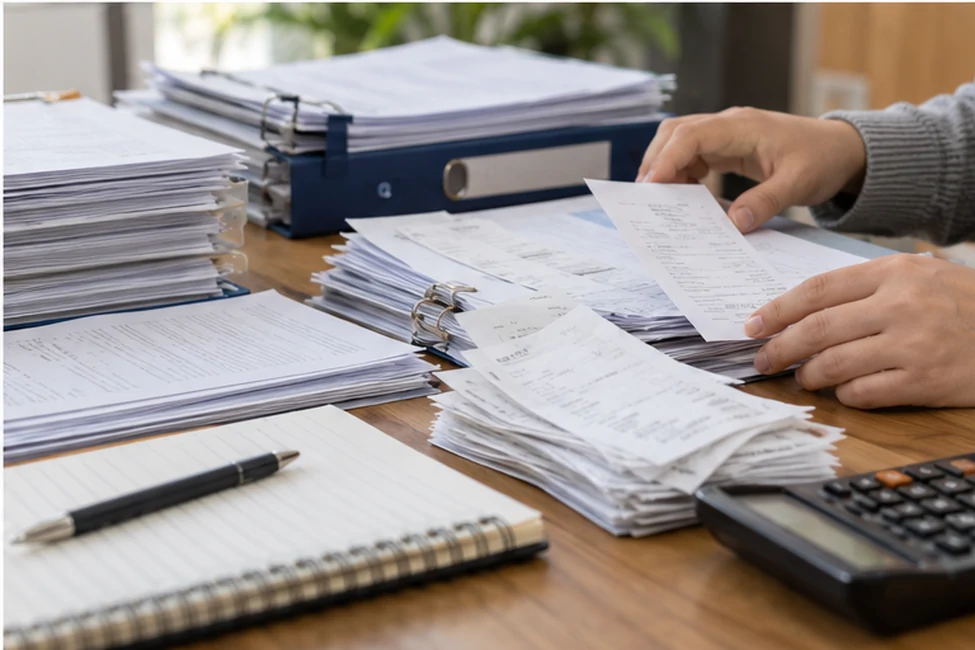
公司注销并不意味着所有财务资料都可以随意处理。根据《会计档案管理办法》等规定,企业即使已经注销,其会计档案依然需要按照法定期限妥善保管。记账资料是反映企业存续期间经营活动的原始记录,在税务核查、法律诉讼、股东权益追溯等场景中可能被调阅。因此,甘南州公司注销完成后,记账资料的正确归档既是合规要求,也是保护相关方权益的必要措施。
归档前需要整理哪些记账资料
公司注销后的记账资料整理,通常包括以下类别:
- 会计凭证:原始凭证、记账凭证、汇总凭证等。
- 会计账簿:总账、明细账、日记账、辅助账簿等。
- 财务报表:月度、季度、年度财务报表,包括资产负债表、利润表、现金流量表等。
- 税务资料:纳税申报表、完税证明、税务检查报告等。
- 其他相关文件:验资报告、审计报告、合同协议、银行对账单、发票存根等。
建议按照会计档案管理要求,将上述资料分类、顺序排列,并编制档案清册,便于日后查找。
归档的具体步骤与方法
记账资料的归档可以参照以下流程进行:
- 清理核对:检查所有凭证、账簿、报表是否完整,确保没有遗漏。对于缺失或破损的资料,尝试补充或说明情况。
- 分类装订:按时间顺序和类别将凭证、账簿等分别装订成册。凭证一般按月装订,账簿和报表按年装订。每册应加具封面,注明单位名称、资料种类、起止时间、编号等信息。
- 编制目录:为每一册档案编制卷内目录,列出所含文件名称、页号等,方便检索。
- 装盒归档:将装订好的档案放入档案盒,盒脊标注档案类型、年度、卷号等。建议使用无酸纸档案盒,防止纸张老化。
- 建立索引:制作电子或纸质索引表,记录各档案盒的位置、内容摘要,便于快速定位。
- 选择存放场所:档案应存放于干燥、通风、防潮、防火的场所。如果企业已注销,原办公场所不再使用,可以考虑租赁专业的档案保管服务或由股东个人妥善保存。
记账资料的保管期限
根据《会计档案管理办法》,企业会计档案的保管期限分为永久和定期两类。定期保管期限一般为10年、30年。常见资料的保管期限参考如下:
| 档案类别 | 保管期限 |
|---|---|
| 年度财务报告(含审计报告) | 永久 |
| 会计档案保管清册、销毁清册 | 永久 |
| 月度、季度财务报告 | 10年 |
| 会计凭证(原始凭证、记账凭证) | 30年 |
| 总账、明细账、日记账 | 30年 |
| 固定资产卡片(固定资产报废清理后) | 5年 |
| 银行对账单、纳税申报表 | 10年 |
注意:上述期限为最低要求,实际中如有法律诉讼、税务争议等情况未了结,相关资料应继续保存至事项结束。公司注销后,原法人或股东有责任确保资料在保管期内不被遗失或损毁。
常见问题与注意事项
在归档过程中,企业主常遇到以下问题:
- 资料不全怎么办? 如果因历史原因部分凭证或账簿缺失,应在档案清册中注明缺失情况,并尽量收集替代材料(如银行回单、合同复印件等)。
- 电子账套是否需要保留? 是的,电子会计资料(如财务软件导出的数据、电子发票等)同样需要备份归档,并与纸质资料交叉索引。
- 保管期满后能否自行销毁? 可以,但需严格按销毁程序进行:先由档案管理人员编制销毁清册,经相关负责人审批后,由监销人监督销毁,并保留销毁清册。对于永久保管或涉及未结事项的资料,不得销毁。
建议在注销完成后,尽早完成记账资料的整理归档,避免时间过长导致资料散失。如果对具体操作存在疑问,可以咨询当地档案管理部门或专业财税人员,结合实际情况确定合适的归档方案。
结语
甘南州公司注销后,记账资料归档是企业管理的重要收尾环节。通过规范整理、妥善保管,不仅满足法规要求,也为日后可能的核查预留了凭证。希望本文能帮助您顺利完成记账资料的归档工作,让企业注销流程画上圆满的句号。