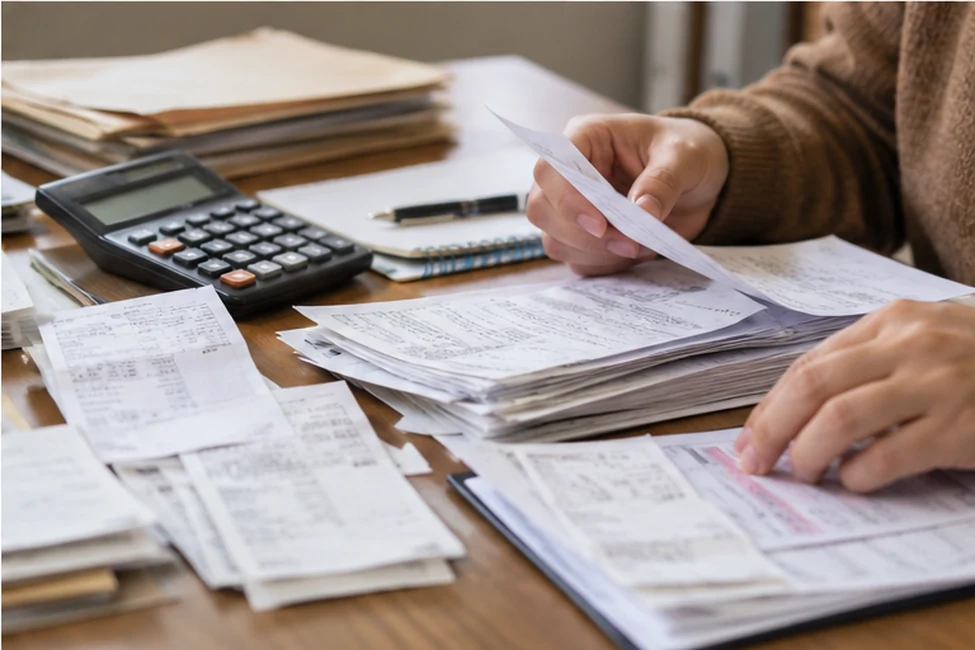
长期零申报企业在办理海东公司注销时,通常需要比正常经营企业经历更严格的核查。本文针对这一情况,梳理了注销过程中需要特别注意的事项,帮助企业提前了解流程、准备材料,减少不必要的反复和延误。
一、了解长期零申报的界定与影响
长期零申报一般指企业连续三个月或更长时间未进行纳税申报或申报收入为零。在注销过程中,税务机关会重点核查此类企业的实际经营状态,确认是否属于非正常户或存在欠税、发票未缴销等问题。企业应提前确认自身是否被认定为非正常户,如有需先办理解除手续。
二、提前完成税务申报与清税
注销前必须确保所有税务申报(包括零申报)均已按期完成。即使无经营收入,也需要补报未申报的属期,并处理可能存在的滞纳金。此外,需结清应纳税款、罚款及滞纳金,完成发票缴销。建议先通过电子税务局或办税服务厅查询未办结事项,再着手注销。
三、准备充分的注销材料
长期零申报企业注销所需材料与普通企业基本一致,但税务机关可能要求额外提供情况说明,如零申报原因、实际经营状态等。常见材料包括:《公司注销登记申请书》、股东会决议、清算报告、税务注销证明、营业执照正副本等。具体以当地市场监管和税务部门要求为准。
四、注意税务注销的核查重点
税务部门在注销时会关注:是否存在隐匿收入、发票使用是否合规、是否有未缴销发票、是否存在关联交易等。长期零申报企业若实际有经营痕迹,可能被要求提供证明无收入的资料。建议保留好历年账簿、凭证、合同等,以备核查。
五、关注注销流程的时间周期
长期零申报企业注销周期可能因核查而有所延长。一般流程包括:税务注销(约5-20个工作日,视复杂程度)、工商注销公示(45天)、工商注销登记(约3-5个工作日)。企业应预留充足时间,避免因材料补正或核查导致超期。
六、常见问题与提醒
常见问题
长期零申报注销是否更容易被查账?
通常情况下,税务机关会对长期零申报企业进行重点监控,注销时核查力度可能更大,但并非绝对。只要企业实际无经营且材料齐全,一般可以顺利注销。
注销前需要补缴哪些费用?
主要包括:未申报产生的罚款(如有)、滞纳金、欠缴税款等。具体金额以税务机关计算为准。
七、建议与核实方向
建议企业在注销前自行或委托专业人员梳理税务情况,对照市场监管和税务部门的办事指南逐项准备。如有不确定的事项,可先向海东当地市场监管或税务部门咨询,避免因材料不齐或遗漏导致多次往返。