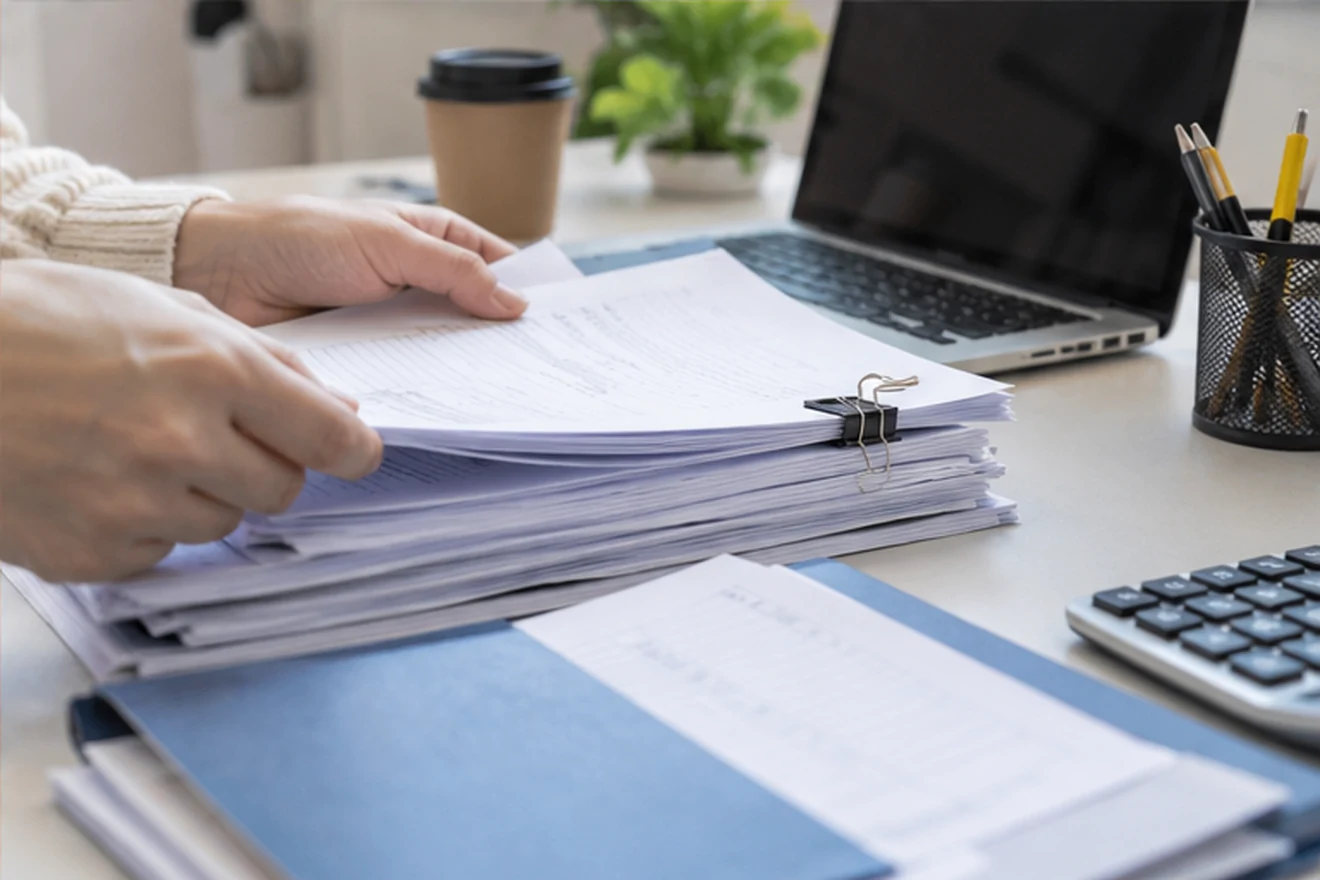
在杭州拱墅区完成公司注册后,开业前系统整理合同和财务资料是规范经营的基础。合同明确了权责关系,财务资料则直接关联税务申报和后续管理。本文从实际操作角度,梳理需要准备的资料及整理方法,供创业者参考。
一、合同资料的分类与归档
开业前涉及的合同主要包括:租赁合同(办公场所)、采购合同(设备、办公用品)、服务合同(代理记账、法律顾问)、劳动合同(员工)等。建议按以下步骤整理:
- 分类存放:按合同类型建立文件夹(电子版)和文件盒(纸质版),如“租赁类”“采购类”“服务类”“劳动类”。
- 关键信息标记:在合同封面或目录注明签约方、签约日期、合同期限、金额、主要条款(如付款方式、违约责任)。
- 原件与复印件:纸质合同原件单独保管,日常使用复印件或扫描件。电子版应备份至云端或加密存储。
- 到期提醒:对租赁、服务等定期合同设置到期前30天提醒,便于续签或调整。
注意:合同签署前最好请专业人士审核条款,特别是涉及知识产权、保密、竞业限制等内容。
二、财务资料的搭建与凭证管理
开业前需建立基本财务框架,收集并整理以下资料:
- 公司章程及股东决议:作为注册资本实缴、股东借款等事项的原始依据。
- 银行开户资料及回单:基本户、一般户的开户许可证、银行协议、首次存入资本金的回单。
- 发票与收据:开业前发生的装修费、设备购置费、租金等发票或收据,按时间顺序整理。
- 费用报销单据:员工差旅费、办公用品采购等,附审批单、发票、付款记录。
- 工资表与社保台账:若开业前已有员工,需准备工资计算表、社保公积金缴纳明细。
建议:使用财务软件或Excel建立费用明细表,记录每笔支出的日期、金额、类别、对方单位、发票编号,便于后续做账和税务汇算清缴。
三、账务初始化与常见误区
开业后需及时进行账务初始化,包括:
- 设置会计科目(根据企业类型选择小企业会计准则或企业会计准则)。
- 录入期初余额(如股东投入资本、借款、已付款购置的资产)。
- 确定成本核算方法(如制造业的品种法、服务业的项目法)。
- 建立凭证编号规则(如按月、按类别连续编号)。
常见误区:
- 忽略小额票据:即使金额小,也应保留发票或收据,避免企业所得税税前扣除缺少凭证。
- 混淆个人与公司账务:股东个人消费不应计入公司成本,需严格区分。
- 未及时登记台账:如采购合同、固定资产卡片等,后期补录容易遗漏。
四、税务登记与申报注意事项
领取营业执照后30日内需完成税务登记(已多证合一,但需登录电子税务局确认)。开业前建议先了解:
- 核定税种:增值税(一般纳税人或小规模纳税人,根据销售额预判)、企业所得税、附加税等。
- 发票领用:根据经营需要申请增值税普通发票或专用发票,首次领用需预约并准备公章、发票章。
- 申报时间:小规模纳税人通常按季度申报,一般纳税人按月申报;务必设置日历提醒,避免逾期。
提示:如果初期业务量较小,可以委托专业代理记账机构处理,但需提供完整资料并定期核对账目。
五、归整工具与日常习惯
推荐使用以下工具辅助管理:
- 电子扫描仪或手机扫描App,将纸质票据转为电子文件,按年月分类存储。
- 共享文件夹或云盘(如钉钉、企业微信),方便团队查看合同电子版。
- 财务管理软件(如用友、金蝶或免费的小微企业版),进行记账和报表生成。
日常习惯:每笔支出发生时,及时索要发票并登记;每周固定时间整理当周票据;每月初核对银行对账单。
常见问题解答
- 问:开业前发生的费用发票,在公司成立后能否入账?
- 可以。以营业执照成立日期为界,成立前发生的合理费用如筹备期租金、装修费,可由股东垫付后凭发票入账,作为其他应付款或实收资本(需协议约定)。
- 问:合同必须全部公证才有效吗?
- 不是。大部分合同双方签字盖章即生效,只有法律特别规定(如不动产买卖、涉外婚姻)才需要公证。建议对重要合同咨询法律顾问。
- 问:财务资料需要保存多久?
- 根据《会计档案管理办法》,原始凭证、记账凭证至少保存30年,年度财务报告永久保存;合同根据重要性至少保存10年。
开业前将合同和财务资料整理到位,能有效降低后期经营风险。如果对具体操作有疑问,建议咨询当地工商或税务部门,或委托专业机构协助办理,以实际情况为准。