注销后档案的保存期限
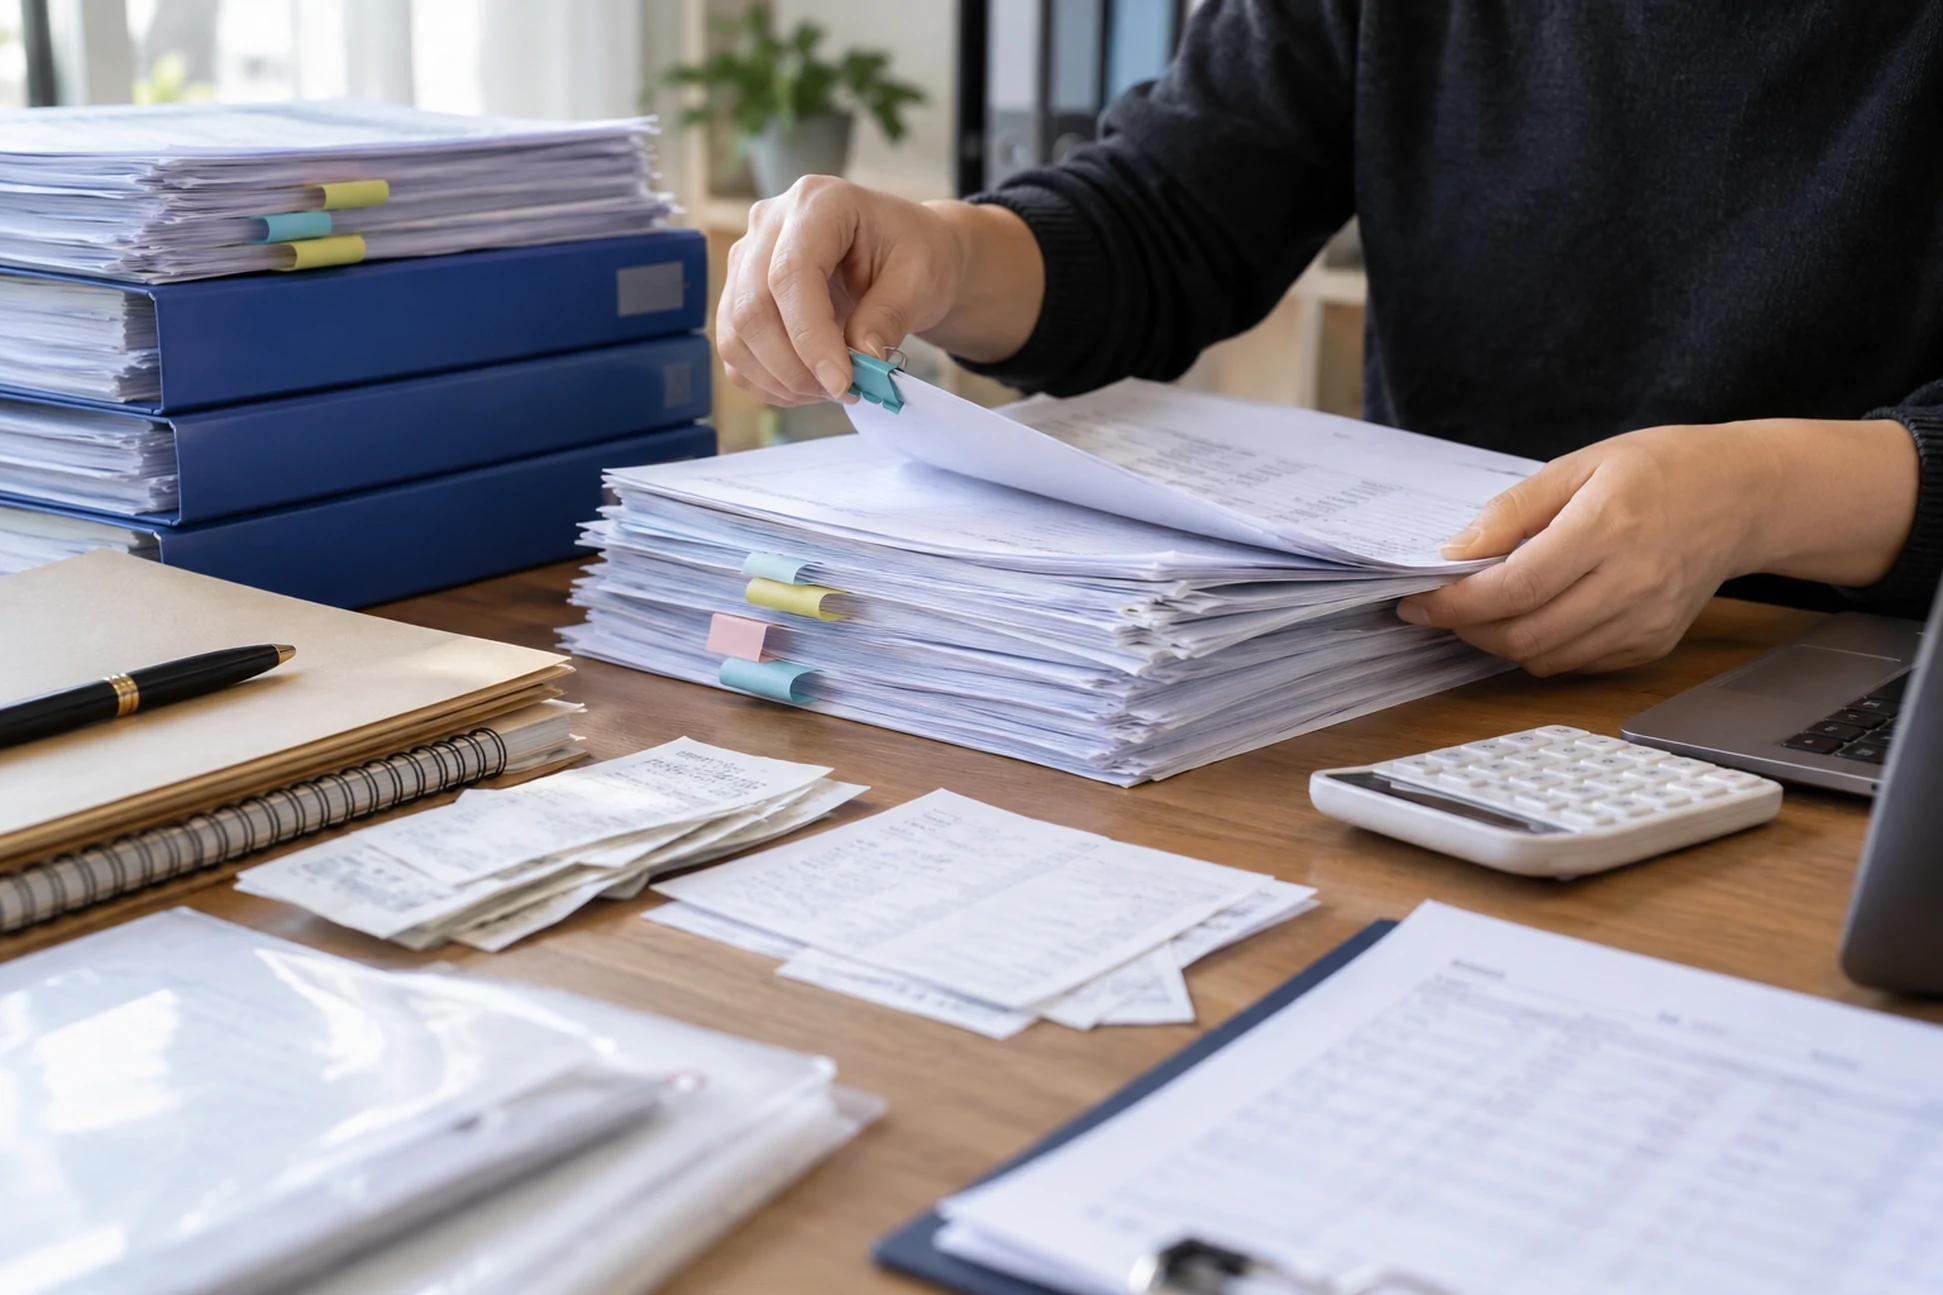
公司完成注销登记后,其主体资格虽已终止,但相关档案资料仍需按照法律法规要求继续保存。根据《会计档案管理办法》等规定,会计档案(包括原始凭证、记账凭证、会计账簿、财务报告等)的保存期限一般不低于10年,而重要的会计凭证和账簿可能需要保存更长时间。税务档案、劳动合同、员工档案等则根据具体规定分别保存。企业应结合自身行业特点和当地主管部门的要求确定具体保存年限。
常见档案资料的分类与保存建议
- 会计资料:包括总账、明细账、日记账、记账凭证、原始凭证、财务报表等。建议保存至少10年,部分涉及资产或重大交易的文件可延长至15年。
- 税务资料:纳税申报表、完税凭证、发票存根联及抵扣联、税务登记注销证明等。一般保存10年,发票存根联按规定保存5年。
- 工商档案:营业执照正副本(已缴销)、公司章程、股东会决议、清算报告、注销核准通知书等。建议永久保存,以应对后续可能的法律核查。
- 员工档案:劳动合同、工资表、社保缴纳记录、解除劳动关系证明等。劳动合同在解除后保存2年,其他人事档案建议保存至员工退休后。
- 其他重要文件:资质证书、合同、产权证明、法律文书等,根据实际重要性确定保存期限,一般建议保存5至10年。
档案的保管方式
档案可以自行保管或委托专业档案管理公司、会计服务公司代为保管。自行保管时需确保环境干燥、防潮、防火、防虫,并指定专人负责,建立出入库登记制度。委托第三方保管则应签订书面协议,明确保管责任、保密义务和查阅流程。电子档案需定期备份,存储介质应耐用且与操作系统兼容。
档案的查阅与提供
注销后的公司档案在法定保存期内,若因税务检查、法律诉讼、员工社保补缴等原因需要查阅,原股东或清算组负责人应配合提供。建议制作档案查阅登记表,记录查阅人、时间、用途和查阅内容,避免原始文件丢失或损坏。对于涉及商业秘密或个人隐私的资料,应依法限制查阅范围。
若公司已委托代理机构办理注销,可在注销前与代理机构确认档案移交细节,确保资料完整移交至指定保管人或机构。
常见问题解答
Q:注销后没人管档案,过期不保存会有什么后果?
A:如果未按规定保存会计档案等资料,可能面临税务、工商等部门的法律责任,例如无法提供凭证导致补税或罚款。建议原股东或清算组指定一名联系人负责保管,或委托专业机构托管。
Q:电子发票和纸质发票的保存要求一样吗?
A:电子发票应按照国家规定的格式和存储方式保存,确保其真实性、完整性、可用性。纸质发票存根联仍需按规定保存5年,电子发票的保存期限通常与纸质相同,但需注意备份和可读性。
Q:清算报告一定要保存吗?
A:清算报告是公司注销的重要证明文件,建议永久保存,以备后续法律或税务核查使用。
注意事项
档案保存期间,若公司地址变更或保管人变更,应及时更新保管地点和联系方式,避免档案遗失。对于超期保存的档案,建议在销毁前请专业机构或法律顾问确认是否符合销毁条件,并记录销毁清单。涉及银行、社保、公积金等账户注销的凭证,也应一并归入档案留存。
总之,衡阳的公司股东或清算负责人在注销完成后,应重视档案资料的保存工作,依法履行保管义务,确保资料安全、完整,能够随时应对可能出现的后续需求。