克孜勒苏州代理记账每月报税前要核对哪些数据
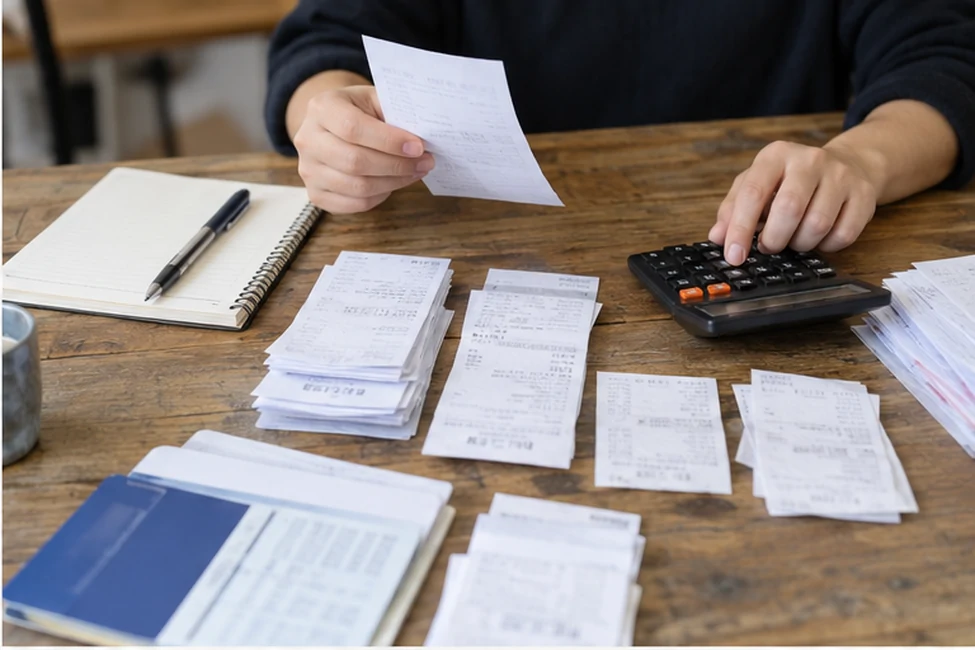
企业在委托代理记账后,每月报税前仍需要对相关数据进行核对,以确保纳税申报的准确性。核对的目的是及时发现错误或遗漏,避免因数据偏差导致申报异常。通常需要核对收入、成本费用、票据凭证、银行流水、社保公积金以及往来款项等几个方面的数据。
一、收入数据核对
报税前应确认企业当月的全部收入是否已入账,包括主营业务收入、其他业务收入以及营业外收入。核对收入时,可以参考开票系统、银行收款记录和业务合同。如果存在未开票收入,也需要如实记录并告知记账人员。常见需要核对的项目有:
- 当月开具发票的金额与账面收入是否一致;
- 银行账户实际收到的款项是否有未入账的收入;
- 是否存在预收账款但已满足收入确认条件的情况。
二、成本费用数据核对
成本费用的准确性直接影响应纳税所得额。企业需要归集当月的材料成本、人工成本、房租、水电、办公费等支出,并确保对应的发票、收据等凭证齐全。特别要关注:
- 费用发生的期间是否属于当月;
- 大额支出的合同、审批单是否完整;
- 是否有跨期费用需要调整。
三、票据与凭证核对
所有用于记账的发票、收据、银行回单等原始凭证应整理齐全,检查票据的真实性、合规性以及金额是否正确。对于增值税专用发票,需确认是否已认证或勾选。常见检查事项:
- 发票抬头是否为本单位全称;
- 发票内容与业务实质是否相符;
- 电子发票是否重复打印或重复报销。
四、银行流水与账面核对
将当月银行对账单与账面银行存款余额进行逐笔核对,查找未达账项。对于企业来说,银行流水是收入、支出的重要依据,核对后能及时发现错账或遗漏。建议企业每月初及时打印上月的银行对账单,并提供给代理记账机构。
五、社保与公积金数据核对
如果有员工缴纳社保和公积金,每月报税前应核对缴费人数、缴费基数和金额是否准确。社保和公积金的变动(如人员增减、基数调整)应及时通知记账人员,确保申报的工资薪金与社保公积金数据一致。
六、往来款项核对
对应收账款、应付账款、预收账款、预付账款等往来科目进行核对,确认是否有长期挂账或异常往来。例如,长期未收回的应收账款可能需要计提坏账,长期未支付的应付账款可能需要确认收入。核对后可避免因往来不清导致税务风险。
七、常见问题提醒
八、下一步建议
企业可以根据自身业务特点,建立每月数据核对清单,在报税截止日前3-5天完成自查。将核对后的资料完整交给代理记账机构,有助于提高申报效率和准确性。如果对核对流程或具体数据有疑问,可向服务方了解注意事项。