跨区迁移后账务资料交接的重要性
企业因经营地址变更完成跨区迁移后,代理记账服务的延续需要做好账务资料的规范交接。这不仅是财税合规的要求,也能避免后续记账、报税工作中出现资料缺失或信息断层。清晰、完整的资料移交,有助于新的记账方快速掌握企业财务状况,确保财税工作平稳过渡。
需要交接的主要账务资料
账务资料交接通常包括以下几类,具体以实际服务范围和双方约定为准:
- 会计凭证:近几年的原始凭证、记账凭证,包括发票、收据、银行回单、工资表等。
- 会计账簿:总账、明细账、现金日记账、银行存款日记账(纸质或电子版)。
- 财务报表:资产负债表、利润表、现金流量表,以及税务申报表(如增值税、企业所得税申报表)。
- 税务资料:税务登记证、纳税申报记录、税收优惠备案文件、税务检查资料等。
- 银行及资金资料:银行开户许可证、银行对账单、余额调节表。
- 合同及协议:与代理记账公司签订的服务合同、补充协议,以及涉及财务的重要业务合同。
- 其他档案:验资报告、审计报告、资产评估报告、会计档案移交清册等。
交接流程与操作要点
建议按照以下步骤完成交接:
- 整理清单:由原代理记账方根据实际经手资料编制《会计资料移交清册》,列明资料名称、时间段、数量及备注。
- 逐项核对:企业财务负责人或委托人对照清册逐项核对实物,确认资料齐全、无遗漏。建议对电子文档进行版本核对和可读性检查。
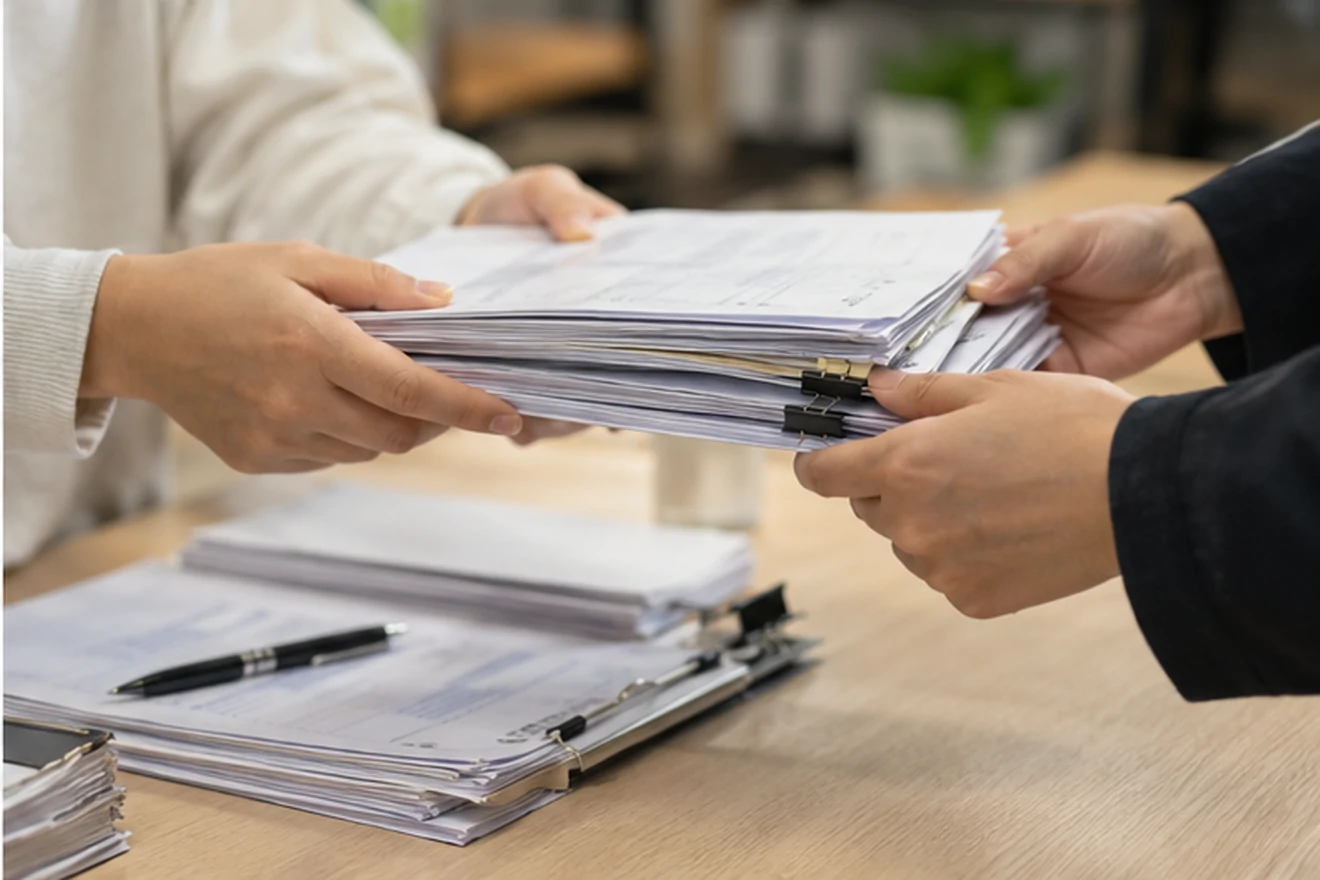
- 双方签字确认:移交人和接收人在清册上签名或盖章,注明移交日期。清册一式三份,企业、原记账方、新记账方各持一份。
- 电子数据备份:财务软件中的账务数据、导出文件等应与纸质资料同时移交,并确保可正常打开和使用。
- 后续衔接:新代理记账方根据交接资料及时导入数据,与企业确认期初余额,并开始正常记账报税。
注意事项
提醒:交接前可先与双方记账公司沟通,明确交接范围和时间安排。对于缺失或不完整的资料,建议及时补充或出具说明。涉及税务申报和纳税期限的,需确保在过渡期内完成当期申报,避免逾期。
- 交接过程最好有企业财务负责人全程参与,必要时可聘请第三方财务顾问协助复核。
- 注意保护企业财务信息安全,交接时应通过安全渠道传输电子数据,避免泄露。
- 如果原记账方无法提供完整资料,企业应主动向税务机关或银行申请补打部分凭证或对账单。
常见问题解答
问:跨区迁移后必须更换代理记账公司吗?
不一定。如果原代理记账公司能够继续提供服务且企业同意,可以沿用原有服务,只需更新企业地址等信息。但若原公司无法提供新址的线下服务,企业可能需要选择当地代理记账机构。
问:资料交接中常见的风险有哪些?
常见风险包括资料缺失、数据格式不兼容、税务申报衔接断档等。建议企业提前核对资料清单,并要求新记账方在交接后尽快进行数据验证和试算平衡。
问:交接完成后需要向税务机关报备吗?
跨区迁移本身已在市场监管和税务部门完成地址变更,代理记账方的更换通常无需向税务机关报备,但企业应在税务系统中及时更新办税人员信息,确保纳税申报正常进行。
下一步建议
完成账务资料交接后,企业可主动与新的代理记账方进行一次财务核对,确认期初数据准确。同时,建议定期(如每季度)查阅财务报表和纳税记录,确保财税工作合规顺畅。