收入票据的归类
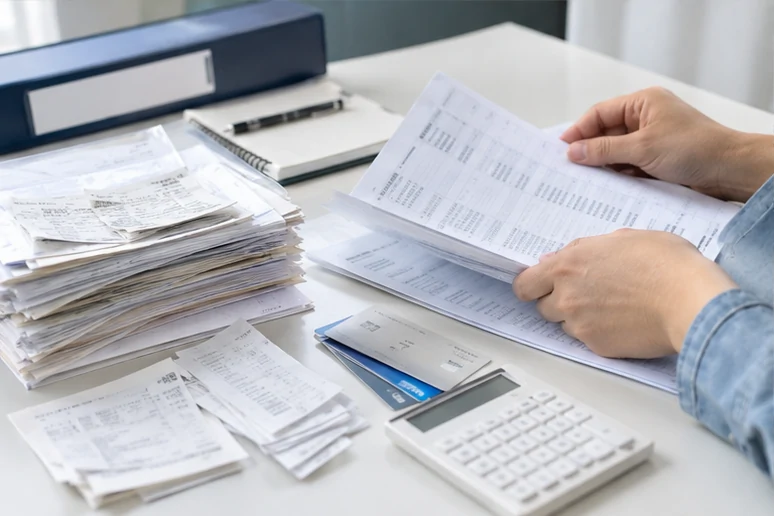
收入票据主要指企业因销售商品、提供劳务等经营活动取得的款项凭证。常见的有增值税发票(专用发票和普通发票)、收据、银行回单等。在代理记账中,收入票据一般按照业务类型归入“主营业务收入”或“其他业务收入”科目。例如,销售产品的发票计入主营业务收入,出租闲置资产的租金收入计入其他业务收入。需要注意的是,预收款项属于负债,不能直接确认为收入,应待履行义务后结转。
成本票据的归类
成本票据是与收入直接相关的支出凭证,包括采购发票、原材料入库单、运输费发票、人工成本表等。这类票据应归入“主营业务成本”或“其他业务成本”科目。例如,商贸企业的进货发票计入主营业务成本,服务企业的人工成本也通常计入主营业务成本。制造企业还需区分直接材料、直接人工和制造费用,分别按对应科目归类。
费用票据的归类
费用票据是企业在日常运营中发生的、与收入不直接相关的支出凭证,如办公用品发票、房租发票、水电费单、差旅费报销单、员工工资单、广告费发票等。这些票据根据用途分别归入管理费用、销售费用、财务费用等科目。例如,办公室房租计入管理费用,销售人员的工资计入销售费用,银行手续费计入财务费用。费用票据较多时,可按部门或费用性质分类整理,便于后期核对。
归类的注意事项
在实际操作中,有几点值得注意:
1. 票据合规性:确保发票真实、合法,抬头和内容与公司业务相符,否则可能影响税前扣除。
2. 分类统一:企业应建立固定的分类标准,避免同一类票据在不同月份归入不同科目。
3. 原始凭证完整性:收入、成本、费用票据需附上合同、入库单、报销单等辅助材料,以便财务核算。
4. 电子票据管理:随着电子发票普及,建议单独建立电子票据文件夹,按年月和类别命名,方便查找。
常见问题
问:收款收据可以代替发票作为收入凭证吗?
答:一般情况下,收据不能作为正式的税前扣除凭证,但小额零星经营业务符合规定的收据可以作为原始凭证。建议尽量取得发票。
问:一张发票同时包含成本和费用,如何归类?
答:可根据发票内容拆分,将成本部分计入成本科目,费用部分计入费用科目;或者按主要用途归类,并做好备查记录。
问:银行对账单需要归类吗?
答:银行对账单属于辅助核对凭证,一般不直接作为收入、成本、费用票据,但应与相关票据金额对应,确保记账准确。
规范票据归档不仅有助于代理记账工作顺利开展,也能为后续税务申报、财务分析提供清晰的数据基础。企业在日常经营中培养良好的票据管理习惯,可以减少不必要的调整和风险。