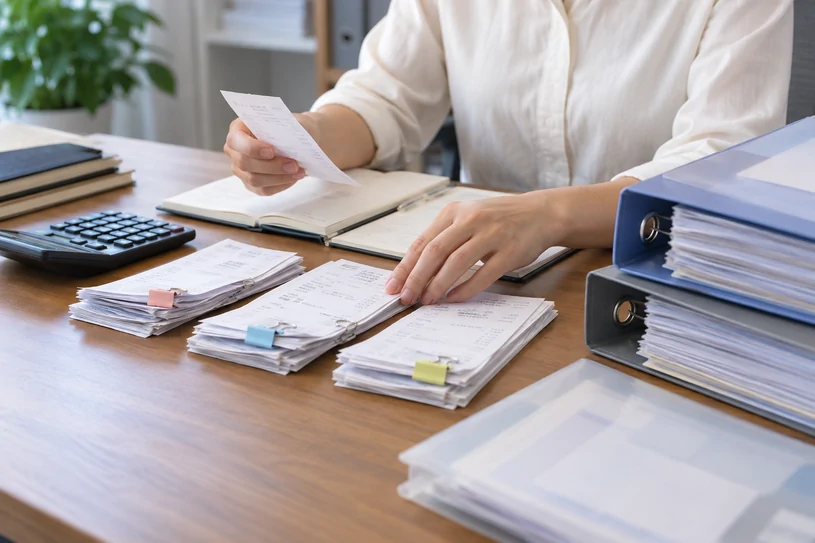
年终汇算清缴前的基本准备方向
年终汇算清缴是企业每年必须完成的税务申报工作,主要涉及企业所得税的年度结算和清算。对于委托双河代理记账机构处理账务的企业,提前做好准备工作有助于提高申报效率,减少补充资料或更正申报的可能。下面从账务、票据、报表、政策关注等几个方面,说明常见的准备内容。
账务核对:确保全年数据完整准确
账务是汇算清缴的基础。在年度申报前,企业应与代理记账方共同核对全年账务,重点关注以下几个方面:
- 银行存款和现金余额:核对银行对账单与企业账面记录是否一致,对未达账项及时调整。
- 往来账款:核实应收账款、应付账款、预收账款、预付账款等科目余额,对长期挂账款项判断是否需要核销或确认坏账。
- 固定资产折旧与摊销:检查折旧和摊销计算是否准确,是否按规定年限和方法计提。
- 成本费用归集:确认收入与成本是否匹配,费用科目分类是否合理,有无跨期费用未做调整。
这些核对工作通常需要企业提供全年银行流水、发票、合同等原始资料,建议在汇算清缴开始前1-2个月整理完毕。
票据整理:合规凭证是扣除的关键
企业所得税汇算清缴中,成本费用扣除需要合法有效的凭证。企业应提前整理全年票据,重点检查:
- 发票真实性:确认取得发票的抬头、税号、金额是否与企业信息一致,发票是否在有效期内。
- 费用发票分类:区分业务招待费、广告宣传费、会议费、差旅费等特定扣除比例的费用,避免混淆。
- 白条及不合规发票:对没有发票的支出,检查是否符合税前扣除的特殊规定(如工资薪金、折旧等无需发票的项目);对不合规发票,及时补开或换开。
- 资产损失证据:如有资产报废、坏账损失等,需要保留相关证明材料,作为专项申报的依据。
票据整理过程中,企业财务人员或代理记账人员应逐笔核对,确保每一笔扣除都有据可查。
财务报表编制:检查报表间的勾稽关系
汇算清缴需要提交年度财务报表,包括资产负债表、利润表、现金流量表及附注。企业在申报前应完成以下检查:
- 报表平衡:资产负债表左右平衡,利润表净利润与分配数据衔接。
- 期初期末数据连续:年度报表的期初数应与上年度期末数一致,如有审计调整需追溯说明。
- 重点科目分析:对资产减值准备、预计负债、递延所得税等涉及税会差异的科目,提前与代理记账方沟通计算。
如果企业有审计要求,审计报告也应在汇算清缴前完成,以便将审计调整纳入申报。
政策关注:了解最新税收优惠和调整
每年税收政策可能有所变化,企业应关注与自身相关的优惠政策,例如小型微利企业所得税优惠、研发费用加计扣除、固定资产一次性扣除等。代理记账机构通常会收集和解读政策,但企业也可以主动了解,确保应享尽享。准备过程中,企业可以:
- 确认企业类型:是否符合小型微利企业、高新技术企业等认定条件,相关证书是否在有效期内。
- 检查优惠条件:例如研发费用辅助账是否建立、资产加速折旧是否符合条件等。
- 关注申报表变化:每年度企业所得税申报表格式可能有调整,代理记账方会准备最新版本,但企业应确认申报表已更新。
常见问题与注意事项
以下是一些企业在准备汇算清缴时容易忽略或困惑的点:
- 时间安排:汇算清缴期限通常为每年5月31日,建议提前2-3个月开始准备,避免临近截止日期仓促申报。
- 税会差异调整:企业会计准则与税法规定存在差异,如业务招待费、广告费、捐赠支出等有扣除限额,需要纳税调整。这些调整由代理记账方根据企业账务计算,企业需提供完整数据。
- 补税或退税处理:汇算清缴后如果涉及补税或退税,企业应做好资金安排,及时补缴或申请退税。
- 资料保存:汇算清缴相关资料(申报表、财务报告、纳税调整表、凭证等)应至少保存10年,以备税务机关后续核查。
下一步核实方向
对于双河地区的企业,如果对汇算清缴的准备流程或具体操作仍有疑问,建议与委托的代理记账机构密切沟通,按照对方提供的资料清单逐项准备。同时,也可以关注当地税务机关发布的年度申报指引,以官方信息为准。提前规划、充分准备,有助于顺利完成年终汇算清缴工作。