为什么银行流水和票据整理很重要
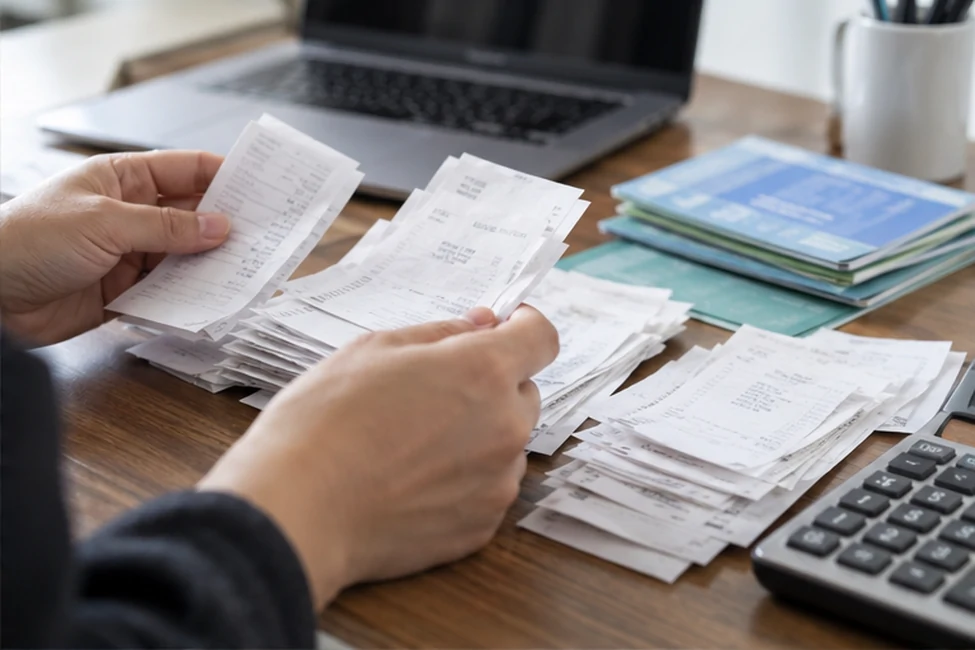
代理记账的日常工作中,银行流水和票据是记账最原始的依据。银行流水记录了企业账户每笔资金的进出,而发票、收据、合同等票据则反映了业务的实际内容和金额。两者相互印证,财务人员据此编制凭证、登记账簿。如果票据或流水丢失、混淆、遗漏,轻则导致账目混乱、对账困难,重则影响税务申报的准确性,甚至可能带来税务风险。因此,养成每月及时、规范整理票据和流水的习惯,对企业财务管理十分关键。
整理前的准备工作
在开始整理之前,建议先准备好以下物品:
- 文件夹或票据夹:用于按月份分类存放纸质票据。
- 标签纸或分类贴纸:在文件夹上注明月份或票据类型。
- 扫描仪或手机拍照工具:用于将纸质票据电子化备份。
- 电子表格(如Excel):用于登记流水和票据的关键信息。
同时,确保银行对账单(或网银流水导出文件)已下载或打印,日期范围与票据所属月份一致。
银行流水的整理步骤
1. 下载或打印对账单
每月初(或月末最后一天),登录企业网银或前往银行柜台,获取上月或当月的银行对账单。对账单应包含交易日期、摘要、对方户名、收入金额、支出金额、余额等字段。如果使用网银导出,建议保存为PDF或Excel格式,便于后续查看和归档。
2. 核对余额
拿到对账单后,首先核对账户期初余额和期末余额是否与上一期对账单衔接得上。如果发现余额不平,可能是漏掉了某些交易或存在未达账项,需要及时与银行联系核实。
3. 按时间顺序排序
将对账单中的交易按日期顺序排列(对账单本身通常已排好序)。如果企业有多个银行账户,每个账户的流水应分别整理,不要混在一起。
4. 与票据匹配
这是整理的核心环节。逐笔核对对账单中的每一笔交易,找到对应的票据(如发票、收据、合同等)。例如:
- 一笔销售收入:对应开具的发票或收款收据。
- 一笔采购支出:对应供应商发票或付款申请单。
- 一笔费用支出:对应费用发票、报销单。
对于每笔能匹配上的交易,在票据上标记对账单的交易序号,或者在对账单备注栏填写票据编号,方便日后查账。
5. 处理差异
如果某笔交易找不到对应票据,或者金额不一致,需要单独标记并调查原因。常见差异原因包括:银行手续费、利息、未开具发票的往来、个人账户与公司账户混用等。这些差异应向代理记账会计说明,以便正确处理账务。
6. 归档保存
将核对完成的对账单按月份装订或放入文件夹,电子版也按月份命名保存到电脑或云盘。保留期至少十年(税法要求),建议永久保存。
票据的整理步骤
1. 收集所有票据
企业日常经营中产生的发票、收据、合同、工资表、费用报销单、银行回单等,都应及时收集。现金交易务必索要正规发票或收据;微信、支付宝等第三方支付记录也应截图或导出明细作为补充。
2. 分类整理
将票据按性质分为几大类:
- 收入类:销售发票、收款收据、合同。
- 成本类:采购发票、材料入库单、付款凭证。
- 费用类:办公费、差旅费、房租、水电费、通讯费、广告费等对应的发票和报销单。
- 银行类:银行回单、利息单、手续费单据。
- 其他:工资表、社保缴费单、折旧计算表等。
3. 按时间顺序排列
在每一类内部,按日期先后排序。例如费用类中,1月5日的办公费发票放在1月1日差旅发票前面。对于整月的票据,建议统一按日期流水顺序排列,不要打乱。
4. 编号与登记
可以为每张票据编写一个唯一编号(如年份+月份+序号),并在票据右上角或空白处标注。同时,在电子表格中登记票据编号、日期、类型、金额、摘要、对应银行流水交易序号(如有)等信息。这样记账时可以直接引用编号和金额,提高效率。
5. 检查票据合规性
对发票进行初步检查:发票抬头是否为企业全称、税号是否正确、发票专用章是否清晰、票面信息是否完整。如果发现不合规发票,及时联系对方换开。对于收据,应确认收款单位公章或签字。
6. 归档保管
纸质票据按月份装订成册(可用票据夹或打孔装订),封面注明月份、票据张数、总金额。电子版票据(如扫描件)按月份建立文件夹,文件名包含票据编号和摘要。保管要求同银行流水。
整理中的常见问题与注意事项
票据缺失:如果某笔支出确实无法取得发票,建议以内部单据(如费用报销单、付款证明)代替,并在备注中说明原因。代理记账会计会根据税法规定判断是否能在税前扣除。
银行流水与票据金额不一致:例如银行扣款1000元,但发票金额只有900元。这种情况可能是手续费、折扣或部分退款导致,需要查明原因并保留相关证明。
多笔交易合并开票:有时供应商将多笔小额采购合并开一张发票,而银行流水是多笔分别扣款。此时应在发票备注栏注明涵盖的交易时间段,或在登记表中将发票与多笔流水关联。
个人账户代收代付:如果企业允许使用个人账户接收货款或支付费用,务必单独记录,并与公司账分开核算。建议尽量使用对公账户,以便流水对账。
如何高效配合代理记账
每月将整理好的银行流水和票据按时提供给代理记账机构,是保证账务及时处理的前提。建议:
- 每月固定日期(如次月5日前)将上月票据送到代理记账公司。
- 提前对票据进行编号和登记,减少会计重复录入的时间。
- 对特殊事项(如大额支出、跨期票据、现金交易)附上说明,避免误解。
- 保留一份票据的电子备份,便于自己随时查询。
如果企业日常业务量较大,可以考虑使用财务软件或在线报销系统,将票据电子化后直接上传,代理记账会计远程共享,提高协同效率。
总结
银行流水和票据的整理并不复杂,关键在于坚持每月按时完成,并养成规范的习惯。正确分类、仔细核对、妥善归档,不仅能帮助企业减少记账错误,也有利于未来税务稽查时快速提供凭证。如果有任何不确定的处理方式,及时与代理记账会计沟通,以专业意见为准。