旧账不连续的常见原因
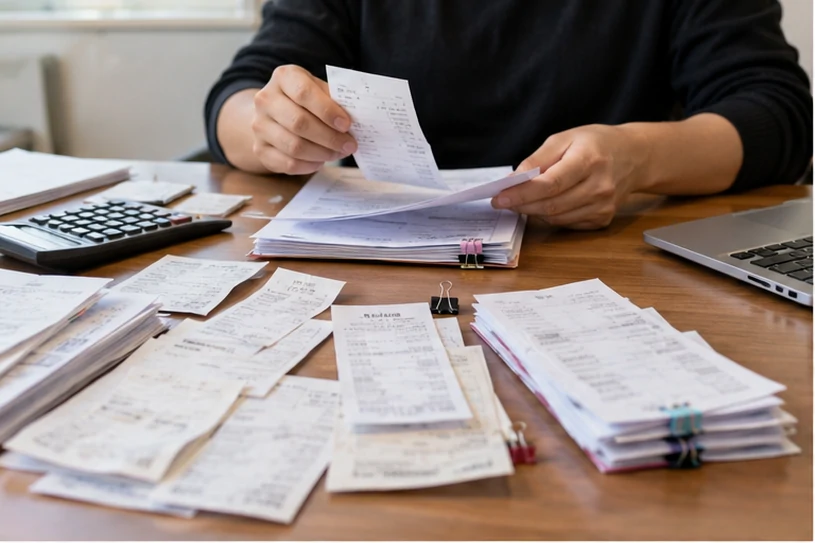
企业在经营过程中,可能由于人员变动、记账中断、原始凭证丢失或系统更换等,导致账目出现不连续。这种情况在中小企业中并不少见,当企业决定委托仙桃代理记账机构时,需要先对旧账进行补充整理,以便后续记账工作顺利衔接。
如何判断旧账不连续的程度
首先要梳理现有账簿和凭证,明确缺失的时间段和科目。常见的缺失情况包括:收入成本记录不完整、银行流水对不上、应收应付明细缺失等。企业可以按月份或季度列出已确认的记账数据,与银行回单、发票、合同等原始凭证逐一核对,找出不连续的环节。
补充整理的基本步骤
补充整理旧账一般分为以下几个阶段:
- 收集现有资料:将已有的记账凭证、财务报表、纳税申报表、银行对账单、发票、合同等尽可能搜集齐全,按时间顺序整理。
- 核对资金流水:以银行对账单为主线,逐笔核对已记录的收入和支出,标记出未入账或记录错误的交易。
- 补充缺失凭证:对于缺少原始凭证的交易,尽量从银行、客户、供应商处获取复印件或证明文件;无法获取的,需按会计准则进行合理估计并记录原因。
- 调整期初余额:根据补充后的数据,修正资产、负债、权益类科目的期初余额,确保与下一步记账的起点一致。
- 编制调整分录:将补记的凭证通过调整分录录入系统,并附上说明,便于后续查询。
特殊情况的处理建议
如果部分期间完全无账,需要根据纳税申报表倒推收入,结合成本票据估算成本,再按行业利润率修正利润。这种处理方式需要与代理记账机构充分沟通,并保留所有依据。对于金额较大或跨年度的调整,建议咨询专业会计或税务人员,避免影响后续申报。
注意事项
旧账补充整理不是一蹴而就的,企业需要投入时间和精力配合。代理记账机构会提供专业指导,但原始资料的收集仍以企业为主。补充后的账目应做到所有凭证有据可查,调整分录清晰可追溯。另外,整理过程中如发现历年纳税申报差异较大,建议先与税务机关沟通,不要盲目调整。
总结
仙桃企业在委托代理记账前,对旧账不连续的问题进行系统补充整理,可以让后续财务工作更加顺畅。虽然过程可能有些繁琐,但建立连续、真实的账目,对企业长期经营和税务合规都有帮助。如果企业自行整理有困难,可以寻求有经验的会计人员协助,确保每一步都符合规范。