年终汇算清缴前,先理清这些准备工作
年终汇算清缴是企业每年必须完成的财税事项,主要针对企业所得税。对于委托代理记账的漳州企业来说,提前准备资料、核对账目,能让汇算清缴过程更顺畅。本文从资料、账务、政策、流程等角度,梳理汇算清缴前需要关注的环节,供企业参考。
一、资料准备:清单化整理,避免遗漏
汇算清缴需要提交一系列申报表和证明材料,企业可提前按以下类别整理:
- 基础资料:营业执照副本、公司章程、股东决议、年度财务报表(资产负债表、利润表、现金流量表)等。
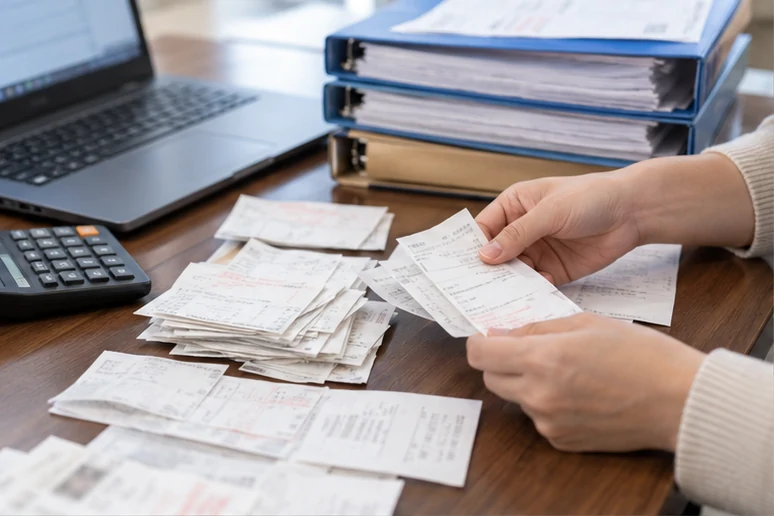
- 账务资料:总账、明细账、银行存款对账单、发票汇总表、工资表、固定资产折旧表等。
- 税务资料:增值税申报表、预缴企业所得税申报表、个人所得税代扣代缴凭证等。
- 特殊事项资料:享受税收优惠的备案资料(如高新技术企业证书、研发费用辅助账)、资产损失税前扣除证据、捐赠票据、政府补助文件等。
建议企业建立汇算清缴资料清单,逐项核对,确保资料完整。委托代理记账的企业,可提前与代账人员沟通,确认需要自行提供的资料。
二、账务核对:清理账目,确保数据准确
汇算清缴的基础是年度账务数据的准确性。企业应重点核对以下内容:
- 收入确认:核对收入是否全部入账,有无跨期收入,增值税与所得税收入是否匹配。
- 成本费用:检查成本费用是否真实、合规,有无白条入账、不合规发票、虚构费用等问题。
- 资产折旧摊销:核对固定资产折旧、无形资产摊销的计提是否正确。
- 往来款项:核对应收应付、预收预付等往来科目,关注长期挂账的款项,必要时进行清理。
- 利润调整:对会计利润与税务利润的差异(如业务招待费、广告费、罚款、滞纳金等)进行梳理,为纳税调整做好准备。
如果账务存在明显问题,建议在汇算清缴前进行调账处理,减少申报差错风险。
三、政策核对:关注本年度新变化
企业所得税政策每年可能有调整,例如小型微利企业优惠、研发费用加计扣除、固定资产加速折旧等。企业应结合自身情况,确认是否符合相关优惠政策条件,并准备好备案或留存备查资料。
政策适用具有时效性和个案性,企业不能仅凭经验判断,建议以税务机关发布的最新规定为准,或咨询专业财税人员。
四、常见误区与注意事项
- 误区一:认为汇算清缴只是代账公司的事,企业无需参与。实际上,企业需提供真实完整的资料,并对申报数据负责。
- 误区二:忽视税前扣除凭证的合规性,如发票抬头错误、内容与实际不符等,可能影响税前扣除。
- 误区三:忘记处理跨期费用或预提费用,导致利润虚增或虚减。
- 误区四:对税收优惠政策不了解,未能享受应得的优惠。
建议企业定期关注税务通知,重大事项可向主管税务机关咨询。
五、时间安排与流程衔接
企业所得税汇算清缴一般在年度终了后5个月内进行,企业应合理安排时间,尽早准备资料,避免临近截止日匆忙申报。委托代理记账的企业,应提前与代账人员沟通申报安排,确认资料交接时间和申报进度。
六、常见问题解答
问:汇算清缴前需要先完成年度财务报表审计吗?
并非所有企业都需要审计。一般企业无需强制审计,但上市公司、国有企业等特定类型企业可能需要。具体以相关法规和主管部门要求为准。
问:代理记账公司能帮企业完成汇算清缴吗?
代理记账公司通常可以提供汇算清缴申报协助,但企业需提供准确、完整的财务资料。企业仍应对申报数据的真实性负责。
问:发现账务错误怎么办?
在汇算清缴前发现错账,应及时更正,并调整财务报表。如果汇算清缴申报后发现错误,可能需要补充申报或更正申报,具体操作建议咨询主管税务机关。
结语
年终汇算清缴是检验企业财税管理水平的重要节点。提前准备、规范核算、合理运用政策,能减少申报差错和涉税风险。漳州企业可结合自身情况,参考本文清单逐项准备,必要时借助专业代理记账机构的经验,使汇算清缴工作更加稳妥。