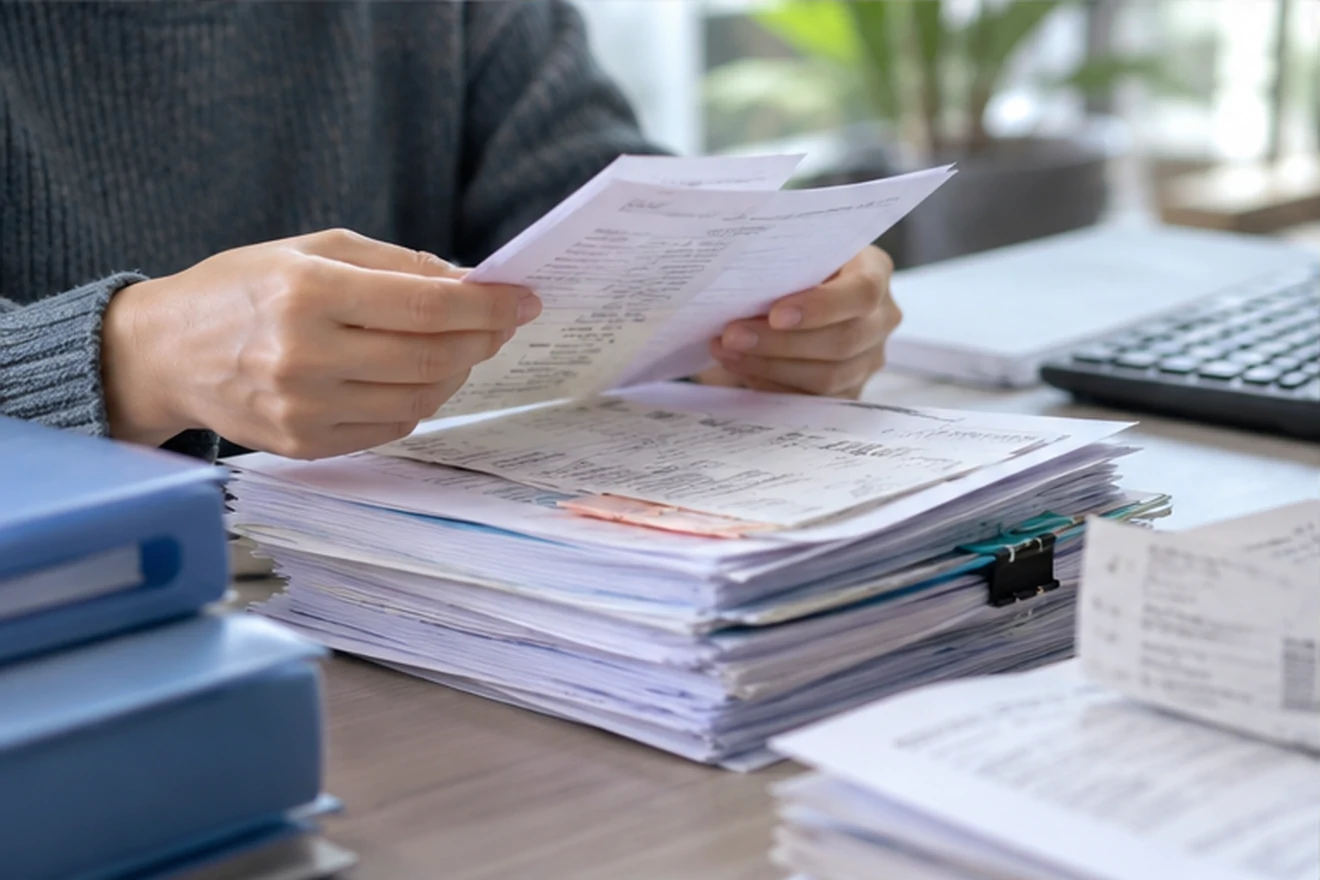
铁岭代理记账季度申报有哪些关键注意事项
季度申报是铁岭企业财税管理的重要环节,涉及所得税预缴、增值税申报等事项。代理记账机构需与企业配合,确保资料齐全、数据准确、按时完成申报。本文从时间节点、资料准备、税种差异和常见问题等方面展开说明,帮助企业理解季度申报的关键点。
季度申报的时间节点与周期
季度申报通常在每个季度结束后的次月1日至15日内完成,但具体截止日期可能因法定节假日顺延。企业应提前与代理记账机构确认当季的申报日历,避免逾期。一般季度申报的时间安排如下:
- 第一季度(1-3月):申报期在4月1日-15日左右
- 第二季度(4-6月):申报期在7月1日-15日左右
- 第三季度(7-9月):申报期在10月1日-15日左右
- 第四季度(10-12月):申报期在次年1月1日-15日左右
企业需注意,年度汇算清缴在次年5月31日前完成,季度预缴的准确性直接影响汇算时的补退税金额。
季度申报前需要准备的资料
为了顺利完成季度申报,企业需要向代理记账机构提供以下材料的汇总或数据:
- 当季度的财务报表(资产负债表、利润表、现金流量表)
- 当季度的发票开具与取得记录(进项发票、销项发票)
- 银行对账单或回单(反映账户收支情况)
- 收入与成本费用的明细台账(如工资表、折旧计算等)
- 其他涉税凭证(如合同、收据等)
资料越完整,申报数据的准确性越高,也能减少后续税务核查时的补正工作。
不同税种的季度申报差异
季度申报并非所有税种都按同一频率进行,常见税种的申报要求如下:
| 税种 | 申报频率 | 季度申报内容 |
|---|
| 增值税 | 月报或季报(小规模纳税人通常按季) | 销售额、进项税额、应纳税额 |
| 企业所得税 | 季度预缴 | 当期利润、预缴税额 |
| 附加税(城建税、教育费附加等) | 随增值税申报同频 | 计税依据为增值税税额 |
| 个人所得税 | 月报(工资薪金) | 需每月申报,季度不合并 |
企业需根据自身纳税人身份(小规模纳税人或一般纳税人)正确选择申报方式。代理记账机构通常会根据企业的税种核定信息安排申报清单。
季度申报中容易忽略的细节
在实际操作中,以下细节容易被忽视:
- 跨季度发票的入账归属:收到上一季度发票但未及时入账,可能影响当前季度利润和预缴税额。
- 税前扣除凭证的合规性:费用报销需要合法发票或符合规定的收据,否则不能税前扣除。
- 固定资产折旧与摊销:一次性扣除政策适用后,会计与税务的差异需要在季度申报时调整。
- 小微企业优惠政策的适用:季度预缴时可享受减免,代理记账机构需确认企业是否符合条件。
代理记账机构与企业如何协同配合
季度申报的顺利完成需要双方职责明确:
- 企业应在每季度结束后3-5个工作日内将完整资料提交给代理记账机构。
- 代理记账机构在收到资料后,进行账务处理、计算税款、生成申报表,并与企业确认数据无误。
- 申报前,企业应对申报表进行核实,特别是利润总额、应纳税所得额等关键数据。
- 申报完成后,代理记账机构应提供申报回执和完税凭证存档。
常见问题解答(FAQ)
季度申报可以逾期补申报吗?
可以,但会产生滞纳金,可能影响纳税信用等级。一般建议在申报期内按时完成,若遇特殊情况,可提前与税务机关沟通。
季度申报数据填错怎么办?
在申报期内可以直接更正申报;若已过申报期,需要进行补充申报或更正申报,并可能涉及滞纳金。企业发现错误后应及时联系代理记账机构处理。
小规模纳税人季度销售额未超过起征点还需要申报吗?
需要。即使享受免税政策,也需要进行零申报或如实申报销售额,否则可能被认定为未按期申报。
铁岭代理记账季度申报涉及多个环节和细节,企业应与专业机构保持沟通,确保财税合规。如有不确定的事项,建议咨询当地税务机关或代理记账机构的专业人员。
 具体内容、适用条件、费用与维护范围,以实际确认的服务方案为准。
代理记账 / 服务阅读
把了解的信息,放回自己的情况。
01
新公司建账
02
已有账务换服务
03
业务量发生变化
 具体内容、适用条件、费用与维护范围,以实际确认的服务方案为准。