公司注销并不意味着所有资料的结束,记账资料的归档是完成注销的关键一步。银川公司注销完成后,企业需要按照相关规定,妥善保存财务档案,以备后续核查或处理遗留问题。本文为您介绍记账资料的归档范围、整理步骤和保管期限,帮助您合规完成归档工作。
一、需要归档的记账资料范围
公司注销后,以下记账资料应当完整归档:
- 会计凭证:包括原始凭证、记账凭证、汇总凭证等。
- 会计账簿:总账、明细账、日记账、辅助账簿等。
- 财务报告:月度、季度、年度财务报表及附注说明。
- 税务资料:纳税申报表、完税凭证、税收优惠审批文件等。
- 其他资料:银行对账单、工资表、固定资产卡片、合同协议等。
二、归档整理步骤
归档前,需要将财务资料进行系统整理,具体步骤如下:
- 清点核对:将所有记账资料分年度、月份进行清点,确保无缺失、遗漏。
- 分类装订:凭证按时间顺序装订成册,账簿按册装订,报表按年份整理。
- 编制目录:为每一册资料制作封面和卷内目录,注明名称、时间、页数等信息。
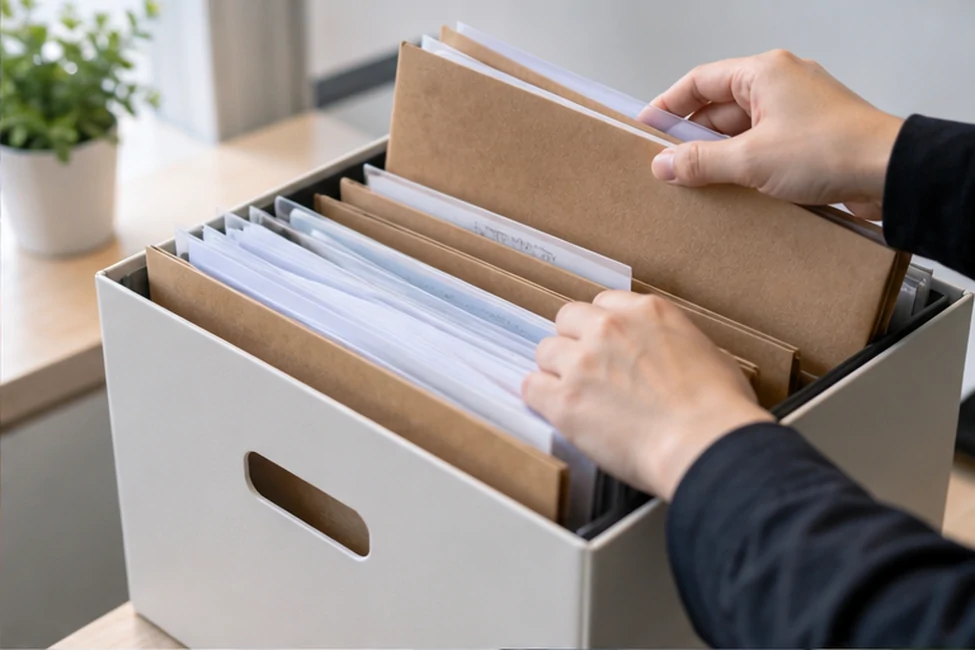
- 装盒标注:将整理好的资料放入档案盒,并在盒脊标注公司名称、资料类型、所属年度。
- 电子备份:如有电子账务数据,建议导出并备份至光盘、硬盘或云存储,标注清楚版本和时间。
三、保管要求与期限
根据《会计档案管理办法》,公司注销后,会计档案的保管期限如下:
- 原始凭证、记账凭证:一般保存30年。
- 总账、明细账、日记账:保存30年。
- 年度财务报告:永久保存。
- 月度、季度财务报告:保存10年。
- 银行对账单、纳税申报表:保存10年。
保管期间,档案应存放在干燥、防潮、防火的场所,指定专人负责管理。电子备份需定期检查,防止数据损坏。
四、注意事项
归档过程中需要注意以下事项:
- 注销时税务清查后,确保所有税务资料已补齐,特别是完税凭证和注销税务通知书。
- 如公司涉及行政处罚、诉讼或税务稽查,相关档案应延长保管期限,直至案件结束。
- 不可擅自销毁未到保管期的会计档案,否则可能承担法律责任。
- 如果公司注销后不再经营,档案可由法定代表人或指定股东保管,也可委托专业档案管理机构保管。
五、常见问题(FAQ)
问:公司注销后,记账资料可以自己销毁吗?
答:不可以。会计档案有法定保管期限,未到期前不得销毁。即使公司注销,仍需按照《会计档案管理办法》规定的期限保管,过期后经鉴定确认无价值方可销毁,并需编制销毁清册。
问:注销多年后发现会计凭证缺失怎么办?
答:如果发现档案缺失,应尽快查找原因,必要时联系原会计人员或代理记账机构补充。如果涉及税务或工商核查,应主动说明情况,并尽可能提供其他佐证材料。
问:电子账和纸质账都需要归档吗?
答:是的。电子账务数据同样属于会计档案,应与纸质资料一同归档。建议将电子数据备份并妥善标注,与纸质档案对应存放,确保可查可用。
六、总结与建议
银川公司注销完成后,记账资料的归档是一项务实且必要的工作。合规的归档不仅能应对未来可能的核查,也是企业合法结束经营的体现。建议公司在注销前就制定好档案整理计划,确保所有资料齐全、分类清晰、保管到位。如果您对归档流程不熟悉,可以咨询当地财税服务机构或档案管理公司,获取专业建议。